jueves, 3 de abril de 2014

Sistema de costes ABC. Nociones básicas (3) . 1º Etapa (parte final) 2º Etapa y Caso Practico

Buenos días, en el blog de hoy finalizaremos con el sistema de costes ABC.
En este blog, analizaremos la parte final de la 1º Etapa y la  2º Etapa que consiste en la asignación de  coste de las actividades a los objetivos de coste. 
Y por último realizaremos un caso práctico.

  • Continuación 1º Etapa:

Una vez que tenemos claro la unidad de actividad,  procederemos a la agregación de las actividades antes de asignar los costes a los objetivos con el fin de simplificar la operatoria (eficaz).
Los centros de reagrupamiento están caracterizados por una unidad que reflejara el consumo de los recursos reagrupados en el seno de las actividades elementales.


Determinación del coste unitario de la actividad


Esta última fase de la 1º etapa, consiste en calcular el cociente entre el coste total de una actividad (o centro de reagrupamiento) y el volumen de la medida de la actividad. De forma que esta tasa unitaria al ser multiplicada por la cantidad de actividad consumida por cada objetivo de coste, traducirá en unidades monetarias el consumo de cada actividad.


  • 2º Etapa 

Asignación del coste de las actividades a los objetivos de coste:


    • Identificación del objetivo de coste


Objetivo de coste:

Todo aquello para lo que se requiere una medición independiente de su coste.
No todos los costes de las actividades son apropiados para llevar cualquier tipo de análisis, así cuando el objetivo consiste en calcular el coste del producto, se procederá a agregar el coste de aquellas actividades que se han destinado a la obtención del producto; los costes correspondientes a las actividades destinadas a atender a los clientes serán agregadas en un análisis de rentabilidad del cliente o de un segmento de mercado, etc.
Por tanto, el objetivo de coste puede abarcar desde un producto o servicio final hasta una unidad o componente singular de dicho producto o servicio; pero también puede ser orientado hacia el mercado, evaluando los costes de sostenimiento de un cliente, segmento de mercado, canal de distribución, etc.
Por lo tanto, los costes que serán asignados a los objetivos de coste dependerán de las actividades que hayan consumido dichos objetivos.
La elaboración de un mapa de actividades ayuda en la medida en que refleja de forma precisa las actividades incorporadas y la cantidad de actividad consumida por el correspondiente objetivo de coste.

Una vez, que tenemos claro los objetivos de coste, procederemos a repartir los costes en función del objetivo de coste.
Directos ---> Directamente al objetivo de coste
Indirectos --> En función de la actividad


 Ejemplo Práctico

Una empresa decide implantar un sistema de costes ABC en una división que procesa cuatro líneas básicas de productos.
 La estructura organizativa se ha establecido por áreas funcionales en los siguientes departamentos: Producción, Administración, Comercial. 
En el último ejercicio, la división ha experimentado una fuerte reducción de su cifra de beneficios, por lo que la central le ha instado a revisar y, en su caso, modificar el sistema de costes aplicado, dado que se toma como referencia para fijar la estrategia de producción a corto plazo. Concretamente, los datos manejados muestran que los productos A y B son deficitarios y los productos C y D son excedentarios.
Los datos correspondientes al último ejercicio aparecen recogidos en el siguiente cuadro:

Sistema de costes tradicional

PRODUCTO
VOLUMEN DE PRODUCCIÓN
COSTES DIRECTOS (UNITARIOS)
MATERIA PRIMA
MOD
A
8.000
180 um/pto.
80 um/pto.
B
20.000
240 um/pto.
60 um/pto.
C
4.000
80 um/pto.
40 um/pto.
D
2.000
120 um/pto.
40 um/pto.

n Costes indirectos de producción (CIP) 
(CIP) = 13.475.000 u.m. distribuidos en función de coste de M.O.D. incorporado a cada producto.

n Tasa de imputación unitaria:(TIu)
(TIu) = (CIP) / ∑ ( Volumen produccion * MOD)
∑ (Volumen produccion * MOD) = (8000*80)+(20000*60)+(4000*40)+(2000*40)

(TIu) = 13.475.000 u.m./2.080.000= 6,478 u.m.

n Coste de producción unitario de producto

PRODUCTO
MATERIA PRIMA
MOD
CIP
COSTE DE PRODUCCIÓN
1
2
3 = 2 * 6,478
1+2+3
A
180
80
518
778 um/pto.
B
240
60
389
689 um/pto.
C
80
40
259
379 um/pto.
D
120
40
259
419 um/pto.


A continuación procederemos a ver que ocurriría si se hubiera calculado en base al sistema de costes ABC

En primer lugar, debemos analizar las tareas acometidas en el proceso de producción.
Al hacer este análisis, se llega a identificar las siguientes actividades con sus respectivas unidades de actividad:
  

ACTIVIDAD
UNIDAD ACTIVIDAD
Ajuste máquinas
Número de ajustes
Procesamiento
Horas/ máquina
Aprovisionamiento de materiales
Materiales consumidos (u.m.)
Ingeniería
Número de cambios en las órdenes
Supervisión del proceso. Ocupación
Número de inspecciones. Uds. producidas

Seguidamente, se procede a  la asignación de los costes indirectos de producción a cada actividad.
(La asignación de costes indirectos viene precedida de un análisis exhaustivo del sistema productivo que omitimos)

En el siguiente cuadro observamos la asignación de costes indirectos a las actividades: 

Concepto de coste
A
C
TIV
Ajuste maquinas
Procesamiento
Aprovisionamiento Materiales
Reparación y conservación

1.000.000
210.000
Energía

257.500
250.000
Materiales auxiliares
381.500
175.000
150.000
Seguros

200.000
75.000
Amortización

2.750.000
1.000.000
Tributos


Personal
1.335.250

625.000
Costes diversos
190.750
220.000
245.000
Otros suministros
155.000

75.000
Totales
2.062.500
4.602.500
2.630.000


I
DA
D
Importe
Ingeniería
Supervisión
Ocupación
Total


250.000
1.460.000


507.500
447.500
180.000

1.334.000


50.000
325.000
500.000
135.000
500.000
4.885.000


102.500
102.500
1.000.000
250.000

3.210.250
140.000
112.500
147.500
1.055.750
150.000
120.000
95.000
595.000
2.237.500
797.500
1.145.000
134.750.000

Posteriormente, debemos  ver el nivel de actividad alcanzado por cada actividad y producto (Valores Totales) durante el ejercicio, lo que nos permitirá establecer el coste por unidad de actividad. 
(La asignación del nivel  viene precedida de un análisis exhaustivo del sistema productivo que omitimos)

Como podemos observar en el siguiente cuadro:

ACTIVIDAD
UNIDAD DE ACTIVIDAD
A
B
C
D
TOTAL
Ajuste maquinas
Nº ajustes
400
200
800
1.000
2.400
Procesamiento
Horas maquina
8.000
20.000
10.000
8.000
46.000
Aprovisionamiento
Mater. Consumido
1.440.000
4.800.000
320.000
240.000
6.800.000
Ingeniería
Nº cambios en ordenes
1.600
400
1.600
2.400
6.000
Supervisión
Nº inspecciones
12.000
10.000
8.000
10.000
40.000
Ocupación
Unidades producidas
8.000
20.000
4.000
2.000
34.000

Posteriormente se procede a calcular el coste por unidad de las actividades, en función del consumo realizado por cada uno. (Ver cuadro siguiente)

ACTIVIDAD
1
2
3=2/1
Coste total
Unidad de actividad
Coste unitario
Ajuste maquinas
2.062.500
2.400
859,375 u.m./ajuste
Procesamiento
4.602.500
46.000
100,054 u.m/h-m
Aprovisionamiento
2.630.000
6.800.000
0,386 u.m./mat
Ingeniería
2.237.500
6.000
372,916 u.m./cambio
Supervisión
797.500
40.000
19,937 u.m./inspección
Ocupación
1.145.000
34.000
33,676 u.m./producto

Los cálculos que hemos realizado corresponderían a la 1ª Etapa: 
Proceso de asignación del coste de los factores a las actividades. Determinación qué actividades han empleado los recursos de la empresa y  hemos concluido con la determinación del coste de las actividades.

A continuación, vamos a pasar a la 2ª Etapa: 
Proceso de asignación del coste de las actividades a los productos

El coste de los productos, según el método ABC vendría a dar los siguientes resultados.
En primer lugar, repartimos los costes indirectos a los productos en función del volumen de actividad del producto * coste unitario de actividad
Costes indirectos

ACTIVIDAD
Coste unitario
A
B
Vol. actividad
Coste
Vol. actividad
Coste
Ajuste maquinas
859,38
400
343.750
200
171.875
Procesamiento
100,05
8.000
800.435
20.000
2.001.087
Aprovisionamiento
0,39
1.440.000
556.941
4.800.000
1.856.471
Ingeniería
372,92
1.600
596.667
400
149.167
Supervisión
19,94
12.000
239.250
10.000
199.375
Ocupación
33,68
8.000
269.412
20.000
673.529
TOTAL


2.806.455

5.051.504
C
D

Volumen actividad
Coste
Volumen actividad
Coste

800
687.500
1.000
859.375

10.000
1.000.543
8.000
800.435

320.000
123.765
240.000
92.823

1.600
596.666
2.400
895.000

8.000
159.500
10.000
199.375

4.000
134.706
2.000
67.353


2.702.680

2.914.361


Y por ultimo, calculamos el coste unitario de producción de cada producto  

 Coste unitario de producción


A
B
C
D
Materias primas
1.440.000
4.800.000
320.000
240.000
MOD
640.000
1.200.000
160.000
80.000
CIP
2.806.455
5.051.504
2.702.680
2.914.361


Coste total de producción
4.886.455
11.051.504
3.182.680
3.234.361
Volumen de producción
8.000
20.000
4.000
2.000
Coste unitario de producción
610,81
552,58
795,67
1.617,18

Comparación sistema de costes convencional - Sistema de costes ABC 


PRODUCTO
METODO CONVENCIONAL
SISTEMA ABC
DIFERENCIA
U.M.
%
A
778
610,81
-167,19
-21
B
689
552,58
-136,43
-20
C
379
795,67
416,00
110
D
419
1.617,18
1.198,18
286

Por tanto como deriva de la comparación entre el coste de los productos, calculado por el método convencional y el obtenido según el método ABC existe una gran disparidad que, de alguna forma, justifica el error al que puede haber inducido a la dirección de la empresa a formular la estrategia de producto, puesto que ha potenciado la venta de los productos C y D, que claramente estaban distorsionados, concretamente, el producto D muestra una variación del 285%, y el producto C del 110%.
El ejemplo pone de manifiesto el fenómeno de la subsidiarizacion, en virtud del cual aquellos productos que se emplean de forma mas intensiva el factor productivo que sirve como clave de reparto de los costes indirectos –en este caso los costes de mano de obra directa-, se ven penalizados frente a otros que no lo emplean de forma tan intensiva, pero requieren de un esfuerzo productivo adicional que en modo alguno se pone de manifiesto con dicho factor.


lunes, 31 de marzo de 2014

Sistema de costes ABC. Nociones básicas (2) . 1º Etapa Proceso de asignación del coste de los factores a las actividades

Buenos días, en el blog de hoy continuamos con el sistema de costes ABC que comenzamos con el blog anterior. 
En el  blog de hoy analizaremos parte de la 1º etapa que consiste en el Proceso de asignación del coste de los factores a las actividades. Consiste en:
- Seleccionar los datos de costes.
- Asignar los costes a las actividades
- Determinación de la unidad de actividad.

A continuación procederemos a analizar lo anteriormente dicho.

Selección de los datos de costes

En primer lugar, se realiza una selección y configuración de los datos o inputs cuantitativos que van a integrarse en dichos cálculos. 

Para seleccionar los datos a integrar en el cálculo se atienden a tres tipos de actuaciones:

- Delimitación del tipo de costes: ¿qué tipo de costes se va a utilizar? 
Se pueden utilizar una variedad de tipos de costes tales como: coste actual, coste estándar, coste presupuestado o coste planificado. La elección de uno u otro tipo de costes vendrá condicionada, en buena medida por el tipo de costes existentes en el sistema contable.

Una vez seleccionado el tipo de coste a utilizar, deberán realizarse una serie de actuaciones  en relación a los costes:

a) Relacionarlos con el nivel de actividad
b) Identificar de forma separada los componentes de costes que no porten valor añadido.
c) Agregar los datos a nivel de procesos, con el fin de conocer el coste global de los mismos y poder identificar las unidades de actividad.

- Determinación del horizonte temporal: 
Seleccionar el periodo de tiempo al que se va a referenciar. La estabilidad de los datos es una consideración importante. Los datos mensuales son muy sensibles a los cambios o fluctuaciones a corto plazo mientras que los datos anuales son más estables al no incorporar las posibles fluctuaciones aleatorias del entorno de la empresa.

- Delimitación del ciclo de vida de las actividades: 
Proporciona un marco de referencia más adecuado para el análisis y registro de los costes y ejecuciones. El ciclo de vida comienza con la identificación de las necesidades del consumidor y se extiende a través de actividades de planificación, investigación, diseño, desarrollo, producción, evaluación, logística de operaciones, retirada y desaparición del mercado.

Una vez que tenemos claro, el tipo de coste, el horizonte temporal y el ciclo de vida de las actividades procedemos a:


Asignación de los costes a las actividades

Los costes se pueden asignar de distintas formas, entre las que destacamos dos formas fundamentales de asignación:
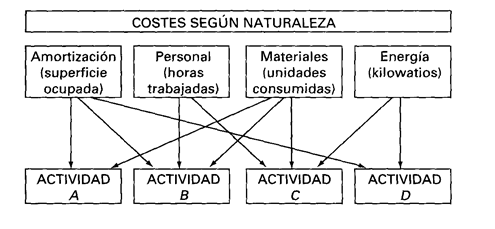
A) Clasificación de los costes según naturaleza.
B) Informes existentes en los centros de coste o departamentos.

A) Clasificación de los costes según naturaleza.
Creación de una agrupación de costes de cara a obtener una información relativa a los costes relevantes de una actividad. Ello consigue una adecuada distribución de los costes correspondientes a cada actividad en función del consumo de cada uno de los factores.

B) Informes existentes en los centros de coste o departamentos.

Su principal ventaja es la de disponer de un análisis previo de los costes antes de efectuar la agrupación de los mismos por actividades.

Comparación del cálculo de coste de las actividades partiendo de los costes por su naturaleza o de los costes por departamento o centros.

En ambos planteamientos es fundamental mantener la integridad del concepto de coste enmarcado dentro de las actividades. Esto es, para que el coste de las actividades sea útil, será preciso diferenciar, dentro del coste de las actividades, los distintos conceptos de costes, dado que algunos de éstos pueden variar ante cambios en el nivel de actividad mientras que otros no.

En este paso también hay que distinguir entre las actividades primarias y las actividades secundarias. Cabe recordar que las actividades primarias son las que contribuyen directamente al objetivo de la creación de la empresa y la obtención de outputs que son vendidos o utilizados por otra unidad organizativa dentro de la empresa. Mientras que las actividades secundarias (administración, formación, gerencia, etc.) sirven de apoyo a las actividades primarias y por lo tanto sus costes son repartidos a estas últimas.

Por ultimo, una vez que tenemos claro en función de que asignaremos los costes. Procederemos a distinguir las actividades dentro del proceso productivo.

Determinación unidad de actividad 


Definición de unidad de actividad: Constituye la variable que permite cuantificar las realizaciones de las distintas actividades, es decir, establece una relación de causalidad para cada actividad entre el consumo de los recursos y la producción obtenida.

La determinación de la unidad de actividad permite conocer la parte de la actividad que ha ido destinada a cada objetivo de coste y además establecer la base para repercutir los costes de la actividad a dichos objetivos.

En función de la relación de causalidad los costes se pueden clasificar:
        - Costes debidos al volumen de producción
        - Costes derivados de la organización de la producción
        - Costes derivados de la existencia del producto
        - Costes debidos a una oferta de capacidad de producción

Para el proceso de selección de unidades de actividad se debe considerar los siguientes aspectos:

 - el coste de medición y su conveniente reducción. En este sistema de costes se potencia la utilización de aquellas unidades cuyos valores son fáciles de obtener
- el grado de correlación. La correlación existente entre el consumo de la actividad en la que se encuentra implicada la unidad y el consumo actual

- los efectos conductuales. El comportamiento que induce la unidad de actividad en los individuos.

Ya hemos analizado la primera etapa, que consiste en el proceso del coste de los factores a las actividades.

En el posterior blog analizaremos, la parte final de la primera etapa (agregación de actividades y determinación del coste unitario de actividad) y la segunda etapa que consiste en el proceso de asignación del coste de las actividades a los objetivos de coste.

lunes, 24 de marzo de 2014

Sistema de costes ABC. Nociones básicas (1) . Definición de actividad e inductor de costes

En estos momentos de crisis económica, uno de los factores mas determinantes para que las empresas no desaparezcan es la reducción de costes, siempre y cuando dicha reducción no produzca una disminución en la competitividad de nuestra empresa, bien por perdida de calidad del producto o servicio... 
Una solución para que esto sea posible es el establecimiento de un sistema de costes que nos ayude llevar a cabo dicha reducción sin perjudicar nuestra competitividad.
Para ello en los siguientes blogs analizaremos el sistema de costes ABC ( Sistema de Costes Basados en la Actividad)
En este primer blog analizaremos, dos conceptos fundamentales en el sistema de costes ABC como son el concepto Actividad y el concepto inductor de costes.

Aspectos generales del sistema de coste ABC

     En los Sistemas de gestión tradicionales existen muchas actividades que no generan valor añadido, pero generan un coste para la empresa y no se utilizan para el calculo de costes del producto. Para solucionar dicho problema surgió un nuevo sistema de gestión y costes basado en la actividad. SISTEMA ABC (Activity-Based-Costing). 
      Dicho sistema se basa en los conceptos actividad e inductor de costes que procederemos a definir y a clasificar.

 Concepto de actividad y clases de actividades

Existen varias definiciones a destacar sobre el concepto actividad, de todas ellas hemos destacado dos.

Una actividad se puede definir como un conjunto de actuaciones o de tareas que tienen como objetivo la atribución, al menos a corto plazo, de valor añadido a un objeto (producto o servicio), o al menos permitir añadir este valor bajo la perspectiva del cliente o usuario del mismo. Sistema de gestión tradicionales.

Por otro lado, se consideran actividades a este respecto todas aquellas actuaciones que, en una determinada área funcional se realicen tanto por una persona como por un grupo de personas, y siempre que presente algún tipo de homogeneidad desde el punto de vista de los consumos que realizan y de su comportamiento en cuanto al coste y a su operatoria.
Con independencia de que la actividad se realice en uno u otro centro (departamento) afectará a otros departamentos. Por ejemplo, en la recepción de un pedido: si el recepcionista lo coge mal, la producción se hará mal. Sistemas de gestion ABC. Por lo que a nosotros respecta, utilizaremos esta última.


Clasificación de las Actividades


Tenemos diferentes clases de clasificación de Actividades, por funciones, por naturaleza, por su relación con el objetivo del coste, pero nos centraremos en la que creemos que mas se ajusta al sistema de costes ABC, que es:

Por su aportación a la generación de valor:

             Distinguimos entre:

1)  Actividades con valor añadido
      Una actividad aporta valor añadido si su realización aumenta el interés del cliente hacia el producto o servicio.

2)  Actividades sin valor añadido
Poseen las siguientes características:
            a) Cualquier actividad que no sea rentable.
    b) Aquellas que supongan malgastar el tiempo, dinero o recursos   y que no contribuyan a incrementar las ventas.
    c) Aquellas que añaden costes innecesarios a cualquier producto, en cualquier momento de su ciclo de vida.
            d) Aquellas que pueden reducirse o eliminarse.


3. Concepto de Inductor de Costes

Los inductores de costes pueden ser definidos como aquellos factores o hechos que influyen en el volumen de ejecución de las actividades, siendo por tanto la causa del consumo de los recursos utilizados al realizar éstas. Dichos factores tendrán una importancia fundamental para el cálculo de los costes.


Estas bases de imputación o inductores pueden ser de tres tipos:
1. Inductores de transacción. Consiste en tener en cuenta el numero de veces que se repite una actividad (por ejemplo, número de ajuste de maquinas, nº facturas emitidas, etc.). Esto permite calcular el coste medio por cada vez que se lleva a cabo la actividad (por ejemplo: coste por ajuste de máquina hecho, coste por factura emitida). Es el tipo de inductor más fácil de obtener (menos caro) y también más impreciso.
2. Inductores de duración. Tienen en cuenta la cantidad de tiempo necesaria para ejecutar la actividad (por ejemplo, horas de ajuste de máquinas). Estos inductores se usan cuando hay variaciones significativas entre los recursos aplicados cada vez por la actividad (por ejemplo, según el tipo de máquina, según el producto que se vaya a fabricar, etc.) y permiten calcular un coste-hora de ajuste, de inspección. Normalmente, el tiempo (horas-operario, horas-máquina) es una de las unidades de obra más utilizada.
3. Inductores de intensidad. Miden directamente los recursos consumidos cada vez que se realiza la actividad. Son adecuados cuando las características especiales de la actividad hacen muy variable el consumo de los recursos. Por ejemplo, un ajuste de máquinas muy complejo, con la participación de personal especializado, tiene que ser considerado singularmente. No sirve medir los tiempos, sino que hay que descender al análisis de los recursos consumidos cada vez que se ejecuta la actividad.

Asignación de costes mediante actividades

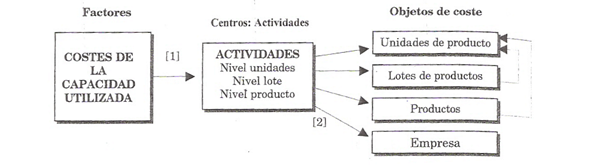
El proceso de asignación de costes  en el Sistema de Gestión y Costes basado en las Actividades consta de dos etapas sucesivas en las que, a través de la primera, se obtiene información de costes acerca de las actividades, la cual aparece estructurada de forma que permite verter, al correspondiente objetivo de costes, el coste de aquellas actividades que directa o indirectamente contribuyen a su obtención, mantenimiento, etc.

1ª Etapa: Proceso de asignación del coste de los factores a las actividades. Determina qué actividades han empleado los recursos de la empresa y concluiría con la determinación del coste de las actividades.

2ª Etapa: Proceso de asignación del coste de las actividades a los objetivos de coste. Asigna los costes de las actividades a los objetivos de coste en función de la utilización de cada una. Previamente sería necesario definir la unidad de actividad que permita establecer una adecuada relación de causalidad entre la actividad y el objetivo de costes, y que servirá de base, por tanto, para asignar los costes.

 En los siguientes blogs desarrollaremos las dos etapas anteriormente expuestas.