jueves, 4 de junio de 2015

EL BALANCE DE SITUACIÓN

El balance de situación, es un documento contable, que nos va ayudar como base  en la toma de decisiones futuras y te orienta, por ejemplo, sobre si tenemos capacidad para endeudarnos más o podemos seguir invirtiendo.

¿Qué es el BALANCE DE SITUACIÓN?


El Balance de Situación es el estado contable que proporciona información sobre la situación económica y financiera de la empresa en un momento concreto del tiempo.
En otras palabras, es como si realizáramos una radiografía de la situación patrimonial, a nuestra empresa en un momento determinado del tiempo.
Hay que tener muy claro que se trata en un momento determinado del tiempo (normalmente estarán referidas al 31 de diciembre) porque si posteriormente a la confección del balance realizamos,  por ejemplo, alguna venta o compra el balance de situación cambiaría.

El Balance de Situación está integrado por dos grandes bloques:

Activo: Bienes, derechos y otros recursos controlados  por la empresa,  de los que probablemente la empresa obtenga beneficios futuros. Es decir, muestra los fondos que tiene la empresa y en que se han invertido. Ejemplo: Dinero, maquinaria, existencias…

Pasivo y Patrimonio,  muestran de donde se han obtenido los recursos necesarios para la adquisición de activos. Si se han obtenido a través de financiación ajena (bancos, proveedores…) será Pasivo y si se han obtenido a través de financiación propia (aportaciones socios, resultados ejercicios anteriores…) será Patrimonio Neto.
Estos dos grandes bloques deben de ser iguales, ya que todos los activos provienen de financiación ajena o propia , por lo tanto debe cumplirse la denominada ecuación del Balance.
ACTIVO = PASIVO + PATRIMONIO NETO


¿Qué nos aporta?


El Balance de situación, tiene una gran importancia ya que nos ofrece información de gran utilidad:

  • Grado de Liquidez de los activos, la posibilidad de convertir los activos en dinero.
  • Grado de Solvencia, la capacidad que tiene la empresa para hacer frente las deudas actuales.
  • Grado de Endeudamiento, la capacidad para hacer frente a las deudas futuras..

Esta información que nos ofrece el Balance, también  puede ser utilizada por futuros inversores o cuando hemos ido a solicitar un préstamo a un banco y nos han solicitado el Balance de Situación de nuestra empresa.

¿Que componentes tiene?


Como hemos comentado anteriormente el Balance esta compuesto por dos grandes bloques.
Activo y Pasivo – Patrimonio Neto
A continuación vamos a proceder a desgranar los dos grandes bloques:
·         ACTIVO

o   ACTIVO NO CORRIENTE:

Se trata de recursos que van a estar en la empresa durante más de un ejercicio económico y no están pensados para ser vendidos. Ejemplos inmuebles, maquinaria…

o   ACTIVO CORRIENTE

Recursos que van a estar en la empresa durante menos de un ejercicio económico y en la mayoría de los casos tiene una vinculación directa con la actividad de la empresa. Ejemplos Mercaderías, clientes, bancos…

·         PASIVO

o   PASIVO NO CORRIENTE

Deudas con un periodo de vencimiento superior a un año están relacionadas con las adquisiciones de ACTIVO NO CORRIENTE.

o   PASIVO CORRIENTE

Aquellas deudas con un periodo de vencimiento inferior a un año están relacionadas con las adquisiciones de ACTIVO CORRIENTE

o   PATRIMONIO NETO

Se trata en su mayoría por las aportaciones hechas por los socios más los resultados de los ejercicios anteriores no repartidos.


¿ Que información podemos obtener?


Después de desgranar las distintas partes, podemos analizar el Balance de Situación de nuestra empresa. A través de una serie de ratios, en los que podemos destacar..

FONDO DE MANIOBRA

Se trata del importe global de los recursos financieros que cualquier empresa necesita para el desarrollo normal de sus operaciones corrientes (ciclo corto de la empresa)

Desde un punto de vista contable, existen dos concepciones alternativas:

El FM es la diferencia entre el activo corriente y el pasivo corriente o financiación ajena a corto plazo, es decir, la parte del activo corriente que quedaría una vez satisfechas todas las deudas a corto plazo.

ACTIVO CORRIENTE - PASIVO CORRIENTE

El FM también puede definirse como la parte de recursos permanentes destinados a financiar el activo corriente.

PATRIMONIO NETO + PATRIMONIO NO CORRIENTE - ACTIVO NO CORRIENTE

SITUACIONES DEL FONDO DE MANIOBRA

FONDO DE MANIOBRA POSITIVO: Activo corriente > Pasivo corriente
Se trata de una situación óptima o de equilibrio financiero, siempre que disponga de recursos suficientes que garantice la cobertura de pagos incluso en situaciones de producirse hechos extraordinarios.
Un fondo de maniobra excesivo no es recomendable ya que supone un coste, al mantener recursos inactivos, sobre todo en épocas de subidas de precios.

FONDO DE MANIOBRA IGUAL A CERO: Activo corriente = Pasivo corriente
Tiene recursos suficientes para hacer frente a los compromisos a corto plazo, pero no es deseable ya que un pago extraordinario puede suponer un problema de liquidez.

FONDO DE MANIOBRA NEGATIVO: Activo corriente <  Pasivo corriente
La empresa no puede hacer frente a la exigibilidad de sus pasivos corrientes, lo que supondrá el comienzo de su descapitalización. En este caso la empresa se encontraría en situación concursal.

A parte del fondo de Maniobra, existen otros análisis que podemos realizar al Balance y por el cual podemos obtener información de gran valor.

A largo plazo,  la corriente de cobros debe ser capaz de hacer frente a los pagos necesarios. 

El análisis de la solvencia a largo plazo ha venido utilizando las cifras de los activos y pasivos como sustitutiva de las de cobros y pagos, ya que estos últimos son muy difíciles de predecir. 

Las situaciones más comunes que se pueden observar son:

Situación de máxima estabilidad financiera: 
La empresa no cuenta más que con fondos de financiación aportados por los propietarios y por la propia empresa ( autofinanciación )

Situación de equilibrio:
La empresa tiene  un patrimonio neto positivo que financia una parte importante de la estructura fija empresarial.

Situación de desequilibrio financiero o quiebra técnica. 
La empresa se encuentra fuertemente endeudada y el valor de los activos resulta insuficiente para hacer frente a las deudas representadas en el pasivo. Las pérdidas acumuladas no solo ha consumido el patrimonio neto, sino que es negativo

viernes, 10 de abril de 2015

CONCURSO DE ACREEDORES: NOCIONES BÁSICAS

En el blog de hoy vamos a hablar sobre el Concurso de Acreedores.

Se trata de un análisis desde un punto de vista sencillo e inicial, para aquellas personas que desean tener unas nociones básicas del  proceso de Concurso de Acreedores.
Espero que os resulte interesante

Los artículos que se detallan en el blog emanan de la Ley 22/2003, de 9 de Julio Ley Concursal


¿CUANDO SURGE LA POSIBILIDAD DE EXISTENCIA DE UN CONCURSO?


Cuando una entidad se encuentra en  insolvencia, 
(Art.2)
Insolvencia: Es aquella situación en la que el deudor no puede cumplir regularmente con sus obligaciones de pago exigibles. Siendo indiferente la causa de dicha imposibilidad y sin que sea necesario un incumplimiento total.

y se ha solicitado el concurso de acreedores ante un juez.


¿ COMO SE PUEDE CLASIFICAR LOS CONCURSOS?


Existen dos tipos de clasificaciones:


(Art. 22) 
  • Depende de quién solicite la declaración de concurso: 
Esta clasificación se utiliza básicamente al principio
    • Voluntarios: La propia empresa la que se percata de su situación y la pone en conocimiento del juzgado de lo mercantil.
    • Necesario: Algún acreedor, el que denuncie en el juzgado la situación de impago de sus créditos.
(Art.163)
  •  Depende de como sea la actitud del concursado:   
Final del proceso.
    • Culpable: Cuando en la generación o agravación del estado de insolvencia hubiera mediado dolo o culpa grave del deudor o de sus representantes legales… y de quienes hubieren tenido cualquiera de estas condiciones dentro de los dos años anteriores a la fecha de concurso. Ejemplo: Contabilidad falsa, incumplimiento del convenio, alzamiento de bienes en perjuicio de los acreedores… Si es declarado culpable, conllevara una responsabilidad por las personas correspondientes, administradores...

    • Fortuito: Cuando el deudor no ha generado ni ha agravado el estado de insolvencia…


¿ EN QUE CONSISTE EL CONCURSO DE ACREEDORES? 

¿QUE FASES EXISTEN?


Fase de preparación y presentación del concurso


Se inicia desde el momento en el que se realiza la solicitud de situación concursal, bien por un acreedor (concurso necesario) o a petición del deudor (concurso voluntario)

  • En el caso de que la solicitud sea por parte del deudor se tendrá que adjuntar una serie de documentos, los cuales  el juez examinara.

Entre los documentos a entregar, podemos destacar los siguientes:

(Art. 6)

Un relato de hechos  que se pueden entender como desencadenantes de la situación de insolvencia actual o inminente que le ha determinado a solicitar el concurso.

Un inventario de bienes y derechos (naturaleza, lugar donde se encuentren, datos de identificación, valor de adquisición, correcciones valorativas, gravámenes, trabas y cargas)

Relación de acreedores (Identidad, domicilio, dirección, cuantía y vencimiento de los respectivos créditos y garantías personales o reales constituidas)

Plantilla de trabajadores y la identidad del órgano de representación en el caso de que existiera.

En el caso de que existiera la obligación de llevar la contabilidad, deberá presentar:

Cuentas anuales, informe de gestión o informes de auditoría correspondiente a los 3 últimos ejercicios.

Memoria de los cambios significativos operados en el patrimonio con posterioridad a las últimas cuentas anuales formuladas y depositadas y aquellas operaciones de importancia.


  • En el caso que lo solicitud de concurso sea por parte de un acreedor.

(Art. 7)

Deberá expresar en la solicitud el título o hecho en el que funda su solicitud, así como el origen, naturaleza, importe, fechas de adquisición y vencimiento y situación actual del crédito, del que acompañará documento acreditativo.


Una vez el juez examina toda la documentación, el juez deniega o admite en el concurso. 

En el caso de que admita el juez cita al deudor y admite oposiciones al proceso, si no las rechaza queda declarado el concurso.


Fase común o de esclarecimiento


En este punto el juez puede decidir entre aplicar el procedimiento abreviado u ordinario

(Art.190)
El procedimiento abreviado se utilizara cuando, a la vista de la información disponible, considere que el concurso no reviste especial complejidad, atendiendo a las siguientes circunstancias:

La lista presentada por el deudor incluya menos de cincuenta acreedores.

La estimación inicial del pasivo no supere los cinco millones de euros.

La valoración de los bienes y derechos no alcance los cinco millones de euros.

El deudor presente:

Propuesta anticipada de convenio o una propuesta de convenio que incluya una modificación estructural por la que se transmita íntegramente su activo y su pasivo.

O presente,

Junto con la solicitud de concurso, un plan de liquidación que contenga una propuesta escrita vinculante de compra de la unidad productiva en funcionamiento o que el deudor hubiera cesado completamente en su actividad y no tuviera en vigor contratos de trabajo.


El juez, de oficio, a requerimiento del deudor o de la administración concursal, o de cualquier acreedor, podrá en cualquier momento, transformar un procedimiento abreviado en ordinario o viceversa.

En el caso de que no se produzcan las circunstancias anteriormente descritas se realizara el procedimiento ordinario.

Una vez el juez ha decidido entre el procedimiento abreviado u ordinario, 

Se realizara el auto de declaración de concurso contendrá los siguientes pronunciamientos:

(Art. 21)  

El carácter necesario o voluntario del concurso, con indicación, en su caso, de que el deudor ha solicitado la liquidación o ha presentado propuesta anticipada de convenio.

Los efectos sobre las facultades de administración y disposición del deudor respecto de su patrimonio, así como el nombramiento y las facultades de los administradores concursales.
En caso de concurso necesario, el requerimiento al deudor para que presente, en el plazo de 10 días a contar desde la notificación del auto, los documentos adjuntos en el caso de que fuera voluntario.
En su caso, las medidas cautelares que el juez considere necesarias para asegurar la integridad, la conservación o la administración del patrimonio del deudor hasta que los administradores concursales acepten el cargo.
 El llamamiento a los acreedores para que pongan en conocimiento de la administración concursal la existencia de sus créditos, en el plazo de un mes a contar desde el día siguiente a la publicación en el “BOE” del auto de declaración de concurso y realizar la factura rectificativa y solicitar en la Administración Tributaria la devolución del IVA repercutido a la empresa en concurso.

La administración concursal realizará sin demora una comunicación individualizada a cada uno de los acreedores cuya identidad y domicilio consten en la documentación que obre en autos, informando de la declaración de concurso y del deber de comunicar los créditos en la forma establecida por la ley.
La comunicación se efectuará por medios telemáticos, informáticos o electrónicos cuando conste la dirección electrónica del acreedor.


Una vez ha realizado el auto de declaración, los administradores concursales determinarán y valorarán  la denominada:


  • Masa Activa

(Art. 76)

Los bienes y derechos integrados en el patrimonio del deudor a la fecha de la declaración del concurso y los que se reintegren al mismo o adquiera hasta la conclusión del procedimiento.

Se exceptúan aquellos bienes y derechos legalmente inembargables o no les pertenezca (en el caso de arrendamiento financiero, si que formarán parte a no ser que los contratos se resuelvan)

(Art. 82)

Se materializa en un inventario.

Donde se expresara su naturaleza, características, lugar y datos de identificación registral. 

Valoración (valor de mercado, mas gravámenes o cargas)

Se añadirá una relación de todos los litigios cuyo resultado pueda afectar a su contenido.


Como consecuencia de este inventario, es posible que se realicen una serie de modificaciones en la masa activa, debido a omisiones, bienes sin valor, errores, no propiedad del concursado, rectificaciones de valor de mercado. Con sus respectivas consecuencias en la contabilidad del deudor


  •  Masa Pasiva:
(Art. 84)

Constituyen la masa pasiva los créditos contra el deudor común que no tengan la consideración de crédito contra la masa.


    • Créditos contra la masa activa
Son créditos contra la masa, aquellos que se producen una vez dictado por el juez el auto de concurso y serán los primeros a cobrar.

También se incluyen:

Los salarios por los últimos treinta días de trabajo anteriores a la declaración de concurso y en cuantía que no supere el doble del salario mínimo interprofesional.

Los gastos de costas y judiciales ocasionados por la solicitud y la declaración de concurso.

Costas y gastos de la administración concursal.

Alimentos del deudor.

Los gastos generados por el ejercicio de la actividad del deudor tras la declaración del concurso.

El 50% de los créditos que supongan nuevos ingresos de tesorería y hayan sido concedidos en el marco de un acuerdo de refinanciación.


Una vez descontados estos créditos.

Aparecerán los Créditos Concursales que forman la MASA PASIVA.

(Art. 89)


    • Créditos privilegiados


      • Créditos con privilegio especial

Créditos con ejecución al margen del procedimiento concursal, bien por estar garantizados con hipoteca, prenda, anticresis, créditos refaccionarios, arrendamiento financiero, garantía de valores o pignoraciones.

Créditos por cuotas arrendamientos financieros (anteriores al auto del concurso) o plazos de compraventa con precio aplazado.


      • Créditos con privilegio general (derecho de cobro preferente sobre los ordinarios)
Los créditos por salario:
Máximo: Triple del salario mínimo interprofesional * Numero de días de salario pendientes de pago

Las indemnizaciones derivadas de la extinción de contratos:
Máximo: Mínimo legal calculada sobre una base que no supere el triple del salario mínimo
Indemnizaciones derivadas de accidente de trabajo y enfermedad profesional.

Los recargos sobre las prestaciones por incumplimiento de las obligaciones en materia de salud laboral.

Todo ello devengados con anterioridad a la declaración de concurso.

Retenciones tributarias y de Seguridad Social: hasta el 50% de su importe.

Los créditos por trabajo personal no dependiente, devengados durante los seis meses anteriores a la declaración del concurso.

Créditos tributarios y de la Seguridad Social.

Créditos por responsabilidad civil extracontractual.

Créditos que supongan nuevos ingresos de tesorería concedidos en el marco de un acuerdo de refinanciación.


    • Créditos ordinarios
Aquellos que no tienen ningún tipo de privilegio


    • Créditos subordinados
Los comunicados tardíamente.

Préstamos participativos.

Créditos por intereses de cualquier clase.

Multas y sanciones.

Créditos de alguna persona relacionada con el deudor.

Créditos resulten a favor de quien en la sentencia haya sido declarado parte de mala fe.

Créditos recíprocos en los que se obstaculice el interés de los demás acreedores.


Durante el proceso de circularización por parte de los administradores concursales a los acreedores y durante el periodo de impugnaciones, existe la posibilidad de que se detecten errores y por lo tanto la masa pasiva varié. Las cuales nos conllevara una modificación de la contabilidad.


Por último, en esta fase la administración concursal elaborara el informe final que  contendrá:

Análisis de la contabilidad del deudor.

Juicio sobre cuentas e informes presentados.

Memoria de actuaciones de Administración Concursal.

Informe Situación Patrimonial del deudor y circunstancias.

Inventario Masa Activa, con litigios sobre la misma si los hay.

Lista de acreedores y clasificación definitiva de los mismos.

Evaluación de las propuestas de convenio presentadas.


Fase de Resolución


Una vez el juez tiene el informe final, lo evalúa y se puede resolver de dos modos siguientes:

Aceptación del convenio de continuidad de la empresa (Convenio de Acreedores)

¿Qué es el convenio de acreedores?


(Art. 124)

Es un plan de viabilidad, donde se pueden producir “quitas”  y “esperas” 

Se deberá votar en Junta de acreedores.

Si hubiera votado a favor del mismo, al menos, un 50 por ciento del pasivo ordinario, quedarán sometidos:
Las quitas iguales o inferiores a la mitad del importe del crédito; 
Las esperas, ya sean de principal, de intereses o de cualquier otra cantidad adeudada, con un plazo no superior a cinco años; 
En el caso de acreedores distintos de los públicos o los laborales, a la conversión de deuda en préstamos participativos durante el mismo plazo.

Cuando la propuesta consista en el pago íntegro de los créditos ordinarios en plazo no superior a tres años o en el pago inmediato de los créditos ordinarios vencidos con quita inferior al veinte por ciento, será suficiente que vote a su favor una porción del pasivo superior a la que vote en contra. 

Si hubiera votado a favor del mismo un 65 por ciento del pasivo ordinario, quedarán sometidos a las esperas con un plazo de más de cinco años, pero en ningún caso superior a diez.


Cuando se aprueba el convenio, cesaran los efectos de la declaración de concurso y cesarán el cargo los administradores concursales, devolviendo la gestión a los administradores de la entidad, realizándose la rendición de cuentas de la administración concursal.


Liquidación de la empresa


Se producirá cuando el convenio de acreedores no fuera aprobado por estos.

También existe la posibilidad que tras la aprobación del convenio la entidad no se pueda cumplir y se produzca posteriormente la liquidación de la sociedad.

Los administradores concursales deberán liquidar la empresa y con ese dinero subsanar las deudas según el siguiente orde:


  1. Los créditos contra la masa activa
  2. Los créditos que componen la masa pasiva:
  3. Créditos privilegiados ( especial, general)
  4. Créditos ordinarios
  5. Créditos subordinados

Espero que os haya resultado interesante.

Un saludo

lunes, 16 de febrero de 2015

EL PROCESO DE CONSOLIDACIÓN (VI) EL MÉTODO DE INTEGRACIÓN PROPORCIONAL Y EL PROCEDIMIENTO PUESTA EN EQUIVALENCIA

Buenos días con el blog de hoy, terminamos con la serie de blogs dedicados al Proceso de Consolidación Contable. 
Hoy vamos hablar de los otros métodos existentes como son el procedimiento puesta en equivalencia y Método de integración proporcional. 


Para todos aquellos que estáis fuera de España, el método de integración proporcional no es aplicable, ya que se ha modificado la Norma NIC 31 y se ha sustituido por la NIIF 11, donde se abandona el método de consolidación proporcional, y por lo tanto, se tienen que consolidar por el procedimiento Puesta en Equivalencia, en los casos que anteriormente se utilizaba el método de integración proporcional.


Mientras que en España actualmente se utilizan los dos procedimientos,


Cabe recordar que para utilizar los métodos de Puesta en equivalencia o Integración Proporcional, debe existir un grupo de sociedades y por lo tanto, la obligación de Consolidar (Método de Consolidación Global).

Es decir, estos métodos que explicamos a continuación, no se aplicarían en caso de que las empresas que las controlan no formen un grupo.


A continuación procederemos a explicar ambos procedimientos.


PROCEDIMIENTO PUESTA EN EQUIVALENCIA ( Tanto en España como aquellos países que utilizan las NIIF)


Se aplicará cuando una sociedad ejerza una influencia significativa en la gestión de otra y no llegue a controlarla. Esa sociedad a la que se ejerce un control se le denomina sociedad asociada.  Existe una influencia significativa en su gestión, cuando participen una o varias sociedades del grupo participen en su capital social ( se presume que al menos debe ser del  20 % derechos de voto) o se cree una vinculación duradera que contribuya a su actividad.

A continuación, vamos a analizar la aplicación del Procedimiento Puesta en Equivalencia.


En este procedimiento no existe la agregación de partidas de activo y pasivo, ni de ingresos y gastos, y solo se producirá cambio en el Balance de la sociedad que posee la participación, que consistirá en una variación de la valoración de la Inversión financiera y  pasara a llamarse Participaciones Puesta en Equivalencia.


El cambio de la valoración consiste en  que sustituye el valor contable de la Inversión Financiera por el porcentaje de participación que corresponda sobre el PN de la sociedad participada ( t * PN)  

Para ello, calcularemos la diferencia de consolidación, con la única variación que no se producirá la eliminación de la inversión y patrimonio neto y  solo se hará aparecer  la inversión financiera con el nombre de “Puesta en equivalencia” con el importe calculado.
La diferencia de consolidación puede ser:

D A/B = I A/B – t * PN B


A es dominante
B es asociada

D A/B = Diferencia de consolidación

I A/B = Inversión financiera de A en B (Valor de la cuenta en el Balance de A)

t A/B = Porcentaje de participación de A en B

PN B =( Art. 25.1. NFCAC) Valor razonable del Patrimonio Neto de la sociedad B. 

En los casos que la empresa B tuviera acciones o participaciones propias en el patrimonio, hay que descontarlas del Patrimonio neto.  
En la mayoría de los casos se utilizara el valor contable (habrá casos que no coincidan el valor razonable y el contable debido a las existencias de plusvalías)


Positivo: No se asignará al Fondo de Comercio, sino a un mayor valor de la participación puesta en equivalencia.

Negativo: Resultado de la sociedad dominante ( 1 º ejercicio en el que se consolide) Reservas de la dominante ( los siguientes)

En el caso de tener resultados positivos la empresa asociada, se debe imputar dicho resultado a la participación financiera. ( t * RB)


Vamos a realizar un caso práctico


CASO PRÁCTICO A


Sociedad A  forma un grupo con otra serie de empresas y posee el  22% de los derechos de voto de la sociedad F desde el 1/1.
El valor de la inversión es de 35.000
Al cierre del ejercicio las dos sociedades presentan los siguientes balances.


INFORMACIÓN ADICIONAL

Con el 22% de la participación no se tiene el control.

Elabora la hoja de trabajo y los asientos de ajuste para la formulación del Balance Consolidado a 31 de Diciembre.

SOLUCIÓN


No existe agregación de cuentas. 
Sobre el Balance de A se realizan los ajustes y eliminaciones.

Procederemos en primer lugar a calcular la Diferencia de Consolidación

D A/F = I A/F – t * PN A/F = 35.000 – 0,22 ( 90.000 + 20.000) = 35000 – 24.200 = 10.800

D A/F = 10.800


La diferencia es positiva, por lo que se interpreta que corresponde un Fondo de comercio pero se contabiliza como mayor valor de la Inversión Financiera.

El asiento es: Inversión financiera - puesta en equivalencia :

 Puesta en equivalencia: 0,22 * (90.000 + 20000) + 10800 (Fondo de Comercio ) = 35000


Imputación del resultado de F al valor de la participación financiera:

( t * R F) = 0,22 * 8480,40 = 1865, 69

El asiento es:


El BALANCE A después de los ajustes es:


Como se puede observar los únicos cambios en el balance:

Son el cambio de inversión por la participación puesta en equivalencia  y el valor de la participación aumenta en el % correspondiente al resultado de F.
El Resultado aumenta en el % correspondiente al resultado de F.


METODO DE INTEGRACIÓN PROPORCIONAL ( EN ESPAÑA )


Se aplicará a las sociedades multigrupo. Aunque es opcional pudiéndose utilizar también el procedimiento de puesta en equivalencia para las empresas multigrupo.

Las sociedades multigrupo, son aquella sociedad que no es dependiente pero está participada por una o varias sociedades del grupo, y es gestionada conjuntamente por algunas sociedades del grupo y otras ajenas al mismo. (art. 47.1 del Co. Co. y art. 4 NFCAC) La gestión conjunta se debe establecer en los estatutos o existan pactos o acuerdos que permitan el veto de las decisiones sociales.

Este método de consolidación consiste en la agregación de las partidas del Activo y Pasivo y Patrimonio Neto del Balance, y de los Gastos e Ingresos en la Cuenta de Perdidas y Ganancias en la proporción que representa la participación de la dominante en la participada (t).

A diferencia del global, no aparecerán socios externos. Pero, si deberemos realizar los ajustes correspondientes debido a operaciones internas, pero únicamente en el porcentaje de participación poseído.

La eliminación principal es también denominada eliminación inversión-Patrimonio Neto y se realiza al igual que en el método de integración global.


D A/B = I A/B – t * PN A/B


A es dominante
B es sociedad multigrupo


D A/B = Diferencia de consolidación

I A/B = Inversión financiera de A en B (Valor de la cuenta en el Balance de A)

t A/B = Porcentaje de participación de A en B

PN B =( Art. 25.1. NFCAC) Valor razonable del Patrimonio Neto de la sociedad B. 
En los casos que la empresa B tuviera acciones o participaciones propias en el patrimonio, hay que descontarlas del Patrimonio neto.  

En la mayoría de los casos se utilizara el valor contable (habrá casos que no coincidan el valor razonable y el contable debido a las existencias de plusvalías)

Los valores que pueden tomar D A/B

Si es positivo: Se trata como un fondo de comercio

Si es negativo: Se imputará a pérdidas u ganancias consolidadas. Se consideraran resultados de la sociedad inversora (1º Ejercicio) y Reservas (Siguiente)

CASO PRÁCTICO

La empresa FUENTE se trata de una empresa multigrupo en la que el grupo SICC posee un 45 % de los derechos de voto.
Grupo SICC posee el 45% de los derechos de voto de la sociedad FUENTE desde el 1/1.
El valor de la inversión es de 55.000
Al cierre del ejercicio las dos sociedades presentan los siguientes balances.


INFORMACIÓN ADICIONAL

La Sociedad SICC ha vendido una serie de productos (existencias) a la Sociedad FUENTE, por un importe de 3.500 (coste de producción  de 2.000), no se ha vendido al exterior.

La Sociedad  FUENTE ha vendido un camión ha SICC por un valor de 20.000. Se sabe que tenía un valor contable en FUENTES de 18.000, tiene una vida útil de 5 años más y se amortiza de forma constante con valor residual nulo. A consecuencia de esta venta, existen saldos pendientes de cobro y pago a c.p. por un importe 5.000.

SICC ha concedido a FUENTE un préstamo  a l.p. por valor de 10.000 con un tipo de interés del 1%


Las cuentas individuales de ambas empresas usan los mismos métodos de valoración y mismo periodo temporal.


SE PIDE:

Confeccionar el BALANCE CONSOLIDADO del grupo.

SOLUCIÓN

¿Qué método de consolidación debemos utilizar?

En primer lugar hay que resaltar que para que exista la obligación de consolidar por parte de SIIC, debe existir un grupo de sociedades a las que se les aplicará el método de consolidación global. Posteriormente, si existe una sociedad multigrupo como en este caso se añadirá a la consolidación aplicando el método de consolidación proporcional.

El método de consolidación utilizado será el Método de Consolidación proporcional, ya que FUENTE se trata de una sociedad multigrupo (art. 47.1 C.co) aunque también podríamos optar por el de puesta en equivalencia (art. 47.1 C.co).


Procederíamos a la homogeneización de las cuentas (art.16 y 17 NFCAC)

En este caso no debemos realizar ningún ajuste ya que en el enunciado se dice que ambas empresas usan los mismos métodos de valoración y mismo periodo temporal.


A continuación, realizaremos  la agregación del 100%  de las partidas del Balance de Situación del Grupo SIIC y el 45% de la Sociedad Fuente.


Una vez obtenido el balance agregado, procederemos a realizar los ajustes y eliminaciones necesarios, utilizando para ello el Diario de Consolidación y posteriormente los traspasaremos a la hoja de cálculo manteniendo las referencias de los mismos. 


Se elimina el valor contable de la inversión financiera que el GRUPO SICC  tiene en la sociedad FUENTE en la fecha de adquisición con la parte proporcional que represente dicha participación sobre el valor razonables del patrimonio de FUENTE. (Utilizaremos el Patrimonio Neto que nos aparece en el Balance Individual de FUENTE)


Para ello calcularemos la DIFERENCIA DE CONSOLIDACIÓN:

D S/F = I S/F – t S/F * PN F
Dónde:

S es SICC
F es FUENTE

En nuestro caso:
D S/F = 55.000 – 0,45 (90.000 + 20.000) = 5500

Nos surge una diferencia positiva, que deberá crearse la cuenta Fondo de Comercio(ART. 46.2 Co.Co y ART 26 NFCAC)

El asiento a realizar será:
(1)


Por lo que respecta al Resultado de FUENTE atribuible a SICC lo dejaremos para al final una vez hechos todos los ajustes y eliminaciones necesarios.


A partir de la existencia del grupo, los resultados producidos por transacciones entre las empresas del grupo deben ser eliminados, siempre y cuando no se hayan vendido al exterior.(Art. 42. NFCAC)

·                     EXISTENCIAS (Art. 43 NFCAC)

El Grupo SICC ha vendido una serie de productos (existencias) a la Sociedad FUENTE, por un importe de 3.500 (coste de producción  de 2.000), no se ha vendido al exterior.

Por lo tanto, existe un beneficio de 1.500 por parte de SICC.

A efectos de consolidación,

Se debe eliminar dicho beneficio en SICC    pero solamente en el porcentaje de participación 45%

Se debe restar dicho beneficio del valor de las Existencias en la empresa FUENTE 

(1500*0.45) = 675

El asiento a realizar sería:

(2)


·                     INMOVILIZADO MATERIAL (ART. 44 NFCAC)

La Sociedad  FUENTES ha vendido un camión ha SICC por un valor de 20.000. Se sabe que tenía un valor contable en FUENTES de 18.000, tiene una vida útil de 5 años más y se amortiza de forma constante con valor residual nulo. A consecuencia de esta venta, existen saldos pendientes de cobro y pago a c.p. por un importe 5.000.

Por lo tanto, FUENTES ha contabilizado un beneficio de 2.000 que a efectos de consolidación se debe de eliminar. 
También debemos de eliminar el mayor valor de la furgoneta  pero solamente en el porcentaje de participación. 

2000 * 0,45 = 900

El asiento a realizar:
(3)


Posteriormente, debemos proceder a la Eliminación de la amortización practicada en la parte que supera el valor contable que tenía en el momento de la venta a SICC siempre en el porcentaje de participación

Ya que SICC amortizara en sus Cuentas Anuales Individuales 20.000 / 5 = 4.000
Y en las Cuentas Anuales Consolidadas se deberá amortizar como el valor contable que tenía en FUENTE: 18.000 / 5 = 3.600

El porcentaje de participación es del 45%

Por lo tanto,

(4.000 – 3.600)*0,45 =  180

El asiento será:

(4)


Y por último, procederemos a la eliminación del saldo pendiente de cobro   5000 pero solamente en el porcentaje de participación 45% (Créditos a  c.p. Enajenación Inmovilizado E.V.) y pago (Proveedores Inmovilizado a c.p. E.V.) 

5000 * 0.45 = 2.250
(5)


·                     ELIMINACIONES POR CRÉDITOS Y DÉBITOS RECÍPROCOS

SICC ha concedido a FUENTES un préstamo  a l.p. por valor de 10.000 con un tipo de interés del 1%


En primer lugar, procederemos a la eliminación del saldo pendiente de cobro  solamente en el porcentaje de participación 45%


(6)


Por último, procederemos a la eliminación de los Gastos Financieros e Ingresos Financieros, repercutidos. solamente en el porcentaje de participación.

100 * 0,45 = 45
(7)


CÁLCULO DEL RESULTADO CONSOLIDADO

Una vez que hemos realizado todos los ajustes y eliminaciones pertinentes procederemos al cálculo del Resultado Consolidado.

La cuenta de Resultados de SICC con los ajustes y eliminaciones pertinentes es:


Saldo total: 9.560

El asiento a realizar es
:

(8)


La cuenta de Resultados de FUENTE con los ajustes y eliminaciones pertinentes es:

El resultado inicial es el resultado atribuible por el porcentaje de participación
                                                                                                                
Saldo Total: 2961,18             

El asiento será:
(9)


TRASPASO HOJA DE CÁLCULO

Una vez ya hemos calculado el Resultado, la hoja de cálculo nos quedara así:


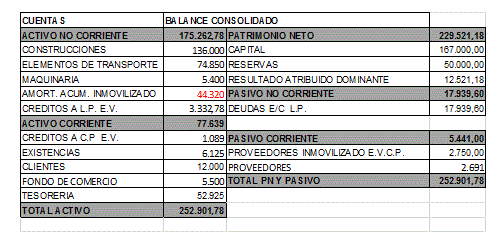
A partir de esta Hoja, obtenemos el BALANCE CONSOLIDADO,


Como se ha podido observar el procedimiento es similar al método de integración global con la única excepción que no aparecen socios externos y tanto la agregación como ajustes y eliminaciones se realizan en el porcentaje de participación en este caso del 45%.


Espero que esta serie de Blogs, os haya resultado interesante y para aquellos que no teníais conocimientos de consolidación os haya servido para tener una visión sencilla del  proceso de consolidación y los métodos existentes.

Saludos
Enrique

ENLACES DE LOS CAPÍTULOS ANTERIORES

PROCESO DE CONSOLIDACIÓN I

PROCESO DE CONSOLIDACIÓN II

PROCESO DE CONSOLIDACIÓN III

PROCESO DE CONSOLIDACIÓN IV

PROCESO DE CONSOLIDACIÓN V