En primer lugar, quería agradecer las visitas que tuve en el anterior blog, espero que fuera de su agrado y les resultara interesante.
Como vimos en el anterior blog, existen tres métodos de consolidación, desde el punto de vista contable, que son :
Método de consolidación global
Método de consolidación proporcional
Método de puesta equivalencia.
En el blog de hoy, comenzaremos a explicar el método de consolidación global.
A traves de la respuesta de las siguientes preguntas:
A traves de la respuesta de las siguientes preguntas:
- ¿Que finalidad tiene el método de consolidación global?
- ¿En que consiste el método de consolidación global?
- ¿Que pasos debemos de realizar a la hora de la aplicación del método de consolidación global? (Este punto también se analizara en el próximo blog)
¿QUE FINALIDAD TIENE EL MÉTODO DE CONSOLIDACIÓN GLOBAL?(ART.15.1. NFCAC)
El método de integración global tiene como finalidad ofrecer la imagen fiel del patrimonio, de la situación financiera y de los resultados de las SOCIEDADES DEL GRUPO considerando el conjunto de dichas sociedades como una sola entidad que informa.
¿EN QUE CONSISTE EL MÉTODO DE CONSOLIDACIÓN GLOBAL?(ART.15.2. NFCAC)
Consiste en la incorporación al balance, a la cuenta de pérdidas y ganancias, al estado de cambios en el patrimonio neto y al estado de flujos de efectivo de la SOCIEDAD OBLIGADA A CONSOLIDAR, de todos los activos, pasivos, ingresos, gastos, flujos de efectivo y demás partidas de las cuentas anuales de las sociedades del grupo, una vez realizadas las homogeneizaciones previas y las eliminaciones que resulten pertinentes.
¿ QUE PASOS DEBEMOS DE REALIZAR A LA HORA DE LA APLICACIÓN DEL MÉTODO DE CONSOLIDACIÓN GLOBAL? (NFCAC, ART.16-43)
1) Se OBTIENEN LAS CUENTAS ANUALES INDIVIDUALES, de las empresas que entran en el proceso de consolidación.
2) HOMOGENEIZACIÓN de las cuentas individuales.
La homogeneización consiste en que las Cuentas de las empresas que forman el grupo deben representar el mismo periodo TEMPORAL y deben estar VALORADAS del mismo modo. Teniendo como base la empresa dominante del grupo.
Si la empresa en cuestión, cambia el cierre de ejercicio para acomodarse al cierre de la dominante, se deberá reconocer como un cambio de criterio contable.
Y por último, cuando una sociedad entre a formar parte del grupo o salga fuera del mismo, la cuenta de P y G, el ECPN y el EFE de la indicada sociedad a incluir en la consolidación deberán estar referidos únicamente a la parte del ejercicio en que dicha sociedad haya formado parte del grupo.
Valorativa (NFCAC, ART. 17):
- Temporal (NFCAC, ART. 16):
Las CAC se deben establecer en la misma fecha y periodo que las CAI de la dominante. En el caso, de que alguna de las dependientes, tenga un periodo distinto que el cierre del ejercicio y difiera en más de tres meses de las CAC, se requerirán CUENTAS INTERMEDIAS por parte de la dependiente.
Si la empresa en cuestión, cambia el cierre de ejercicio para acomodarse al cierre de la dominante, se deberá reconocer como un cambio de criterio contable. Y por último, cuando una sociedad entre a formar parte del grupo o salga fuera del mismo, la cuenta de P y G, el ECPN y el EFE de la indicada sociedad a incluir en la consolidación deberán estar referidos únicamente a la parte del ejercicio en que dicha sociedad haya formado parte del grupo.
Valorativa (NFCAC, ART. 17):
Los elementos del activo y del pasivo,
los ingresos y gastos, y demás partidas de las cuentas anuales de las sociedades del grupo, deben ser valorados
siguiendo métodos uniformes.
Si algún elemento del activo o del pasivo o algún ingreso o gasto, u
otra partida de las cuentas anuales ha sido valorado según criterios
no uniformes respecto a los aplicados en la consolidación,
tal elemento debe ser valorado de nuevo y
a los solos efectos de la consolidación, realizándose los ajustes
necesarios, salvo que el efecto ofrezca un interés
poco relevante.
Deberán respetarse las normativas específicas en el caso
de realizar actividades en un sector con normativa
específica. Explicando detalladamente los criterios
empleados, sin perjuicio de que para aquellos criterios que presenten
opciones, en dicho caso se aplicara el criterio de
la sociedad cuya relevancia sea mayor para la
citada operación.
Cuando la normativa específica no presente opciones deberá mantenerse el criterio
aplicado por dicha entidad en sus cuentas individuales.
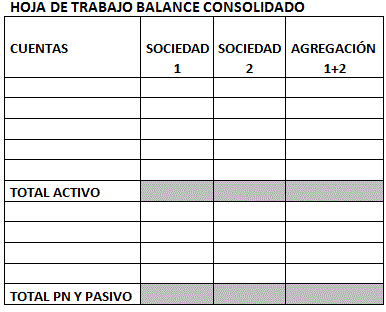
3) AGREGACIÓN por epígrafes según su naturaleza de la totalidad de cada una de las partidas del balance y de la Cuenta de Pérdidas y Ganancias de las empresas que forman el grupo (NFCAC, ART. 20), se recomienda utilizar una hoja de cálculo
EJEMPLOS

EJEMPLOS
4) ELIMINACIONES y AJUSTES para obtener el balance y la cuenta de pérdidas y ganancias consolidada.
Se trata de la parte principal del proceso de consolidación
Se trata de la parte principal del proceso de consolidación
La razón de dichos ajustes son:
· Evitar duplicidades de las cuentas anuales consolidadas
Ejemplo: La empresa A y B forman un grupo. La Empresa A tiene en su activo contabilizado la inversión en B. A la hora de consolidar apareceré el Patrimonio B y la Inversión financiera en B por lo que habrá que realizar los ajustes necesarios para que no aparezcan en el Balance Consolidado las mismas cuentas ya que representan lo mismo.
· Conseguir que las operaciones de todas las sociedades queden reflejadas como operaciones de una única unidad económica.
Ejemplo: La empresa A y B forman un grupo. Y A le vende a B un inmovilizado y se registra un beneficio pero a efectos de la consolidación no existe beneficio alguno ya que forman una única unidad económica.
En el caso de que las eliminaciones y ajustes sean muchos, se recomienda utilizar un Diario de Consolidación (tiene como función establecer el control de las eliminaciones y ajustes realizados). Y a su vez, apuntar los ajustes realizados en la hoja de calculo para la confección del Balance Consolidado y P y G Consolidado


4.1.)ELIMINACIONES
4.1.)ELIMINACIONES
- Eliminación Inversión-Patrimonio Neto
La primera eliminación que debemos realizas es la de eliminar el importe de la inversión financiera con el porcentaje de participación de la dominante sobre el patrimonio neto de la dependiente (valor razonable).
De esta eliminación, puede surgir una diferencia, que denominaremos diferencia de consolidación.
Y se expresa de la siguiente forma:
Y se expresa de la siguiente forma:
D A/B = I A/B – t A/B * PN B
Dónde:
A es dominante
B es dependiente
D A/B = Diferencia de consolidación
I A/B = Inversión financiera de A en B (Valor de la cuenta en el Balance de A)
t A/B = Porcentaje de participación de A en B
PN B =( Art. 25.1. NFCAC) Valor razonable del Patrimonio Neto de la sociedad B.
En los casos que la empresa B tuviera acciones o participaciones propias en el patrimonio, hay que descontarlas del Patrimonio neto.
En la mayoría de los casos se utilizara el valor contable (habrá casos que no coincidan el valor razonable y el contable debido a las existencias de plusvalías)
Los valores que puede tomar D A/B son :
· D A/B = 0 El precio pagado es justamente el valor razonable de la parte del patrimonio adquirido.

· D A/B > 0 El precio pagado es mayor que el valor razonable de la parte del patrimonio. Esto es debido a la existencia de un valor intangible no reconocido que se denominara FONDO DE COMERCIO de consolidación. (Art. 26 NFCAC)

· D A/B < 0 El precio pagado es inferior al valor razonable de la parte del patrimonio adquirido. Se ha producido una ganancia que se reconocerá como INGRESO del ejercicio en que se llevó a cabo tal negociación.

Por otro lado, si la empresa dominante no tiene el 100% de la participación, deben aparecer las cuentas:
Por otro lado, si la empresa dominante no tiene el 100% de la participación, deben aparecer las cuentas:
INTERESES SOCIOS EXTERNOS, por la parte del Capital y Reservas que no corresponde jurídicamente al grupo (1 – t) (aparecerá en el PATRIMONIO NETO del Balance Consolidado) (art. 45.4 Co.Co)(art. 27 NFCAC)
Intereses socios externos = (1-t A/B) * CB R B
RESULTADO ATRIBUIDO SOCIOS EXTERNOS, (aparecerá en el PATRIMONIO NETO del Balance Consolidado) por la parte del resultado del ejercicio de la sociedad participada una vez ajustado las eliminaciones de resultados que correspondan a la dependiente.
Resultado atribuido a socios externos = (1-t A/B) * Result. B
Los asientos a realizar serian:


Por último, si no se producen nuevas inversiones o desinversiones, el cálculo de la diferencia de consolidación y la eliminación inversión-patrimonio neto para la consolidación de ejercicios posteriores al de la fecha de adquisición, se realizará del mismo modo que en el primer ejercicio.
En el caso de existir un fondo de comercio deberá analizarse, al menos anualmente, su posible deterioro de acuerdo con los criterios incluidos en la norma de registro y valoración 6.ª Normas particulares sobre el inmovilizado intangible del Plan General de Contabilidad
Hemos determinado como se calcula la diferencia de consolidación, pero ahora nos hacemos una pregunta.
¿ A qué fecha deben estar referidos dichos valores?
Existen dos criterios utilizados por nuestra legislación, que son los siguientes:
CRITERIO GENERAL (art. 24 NFCAC)
Se entenderá como fecha de adquisición aquélla en la que la sociedad dominante obtiene el control de la dependiente.
Pueden existir dos situaciones
- La adquisición del control se realice en UNA SOLA INVERSIÓN
En ese caso será la fecha de inversión. Los valores de Inversión financiera y Patrimonio Neto a la hora de calcular la diferencia de consolidación serán los existentes en el momento de la adquisición
- La adquisición del control POR ETAPAS (art. 26.3. NFCAC)
La diferencia de consolidación se calculara en la fecha de adquisición,
Pero con la variación de :
El valor de la inversión financiera debe ser reconocida a su valor razonable a la fecha de adquisición, (contabilizando la plusvalía o minusvalía)
El valor del patrimonio será el valor razonable aplicando cualquier técnica de valoración de empresas, si no es posible el precio pagado por la ultima inversión es la mejor referencia para determinar el valor razonable de la empresa adquirida a esa fecha. (art. 26.2. NFCAC)
EJEMPLO
La sociedad A ha realizado las siguientes inversiones financieras sobre la sociedad B
1/01/00
INVERSIÓN =10.000 t= 20% Capital B 90.000 Reservas B 20.000
30/06/01
INVERSIÓN =80.000 t= 40% Capital B 90.000 Reservas B 30.000 Resultado B 6000
Se pide calcular la diferencia de consolidación
Solución
La fecha de adquisición es el 30 de junio de 01, ya que entonces se tiene la mayoría de los derechos de voto y en consecuencia el control
No se sabe el valor razonable del Patrimonio de B a fecha de 30/06/01, por lo que aplicando el (art. 26.2. NFCAC), el precio pagado de la última inversión es la mejor referencia para obtener dicho valor
Por lo tanto el precio pagado en el momento de la fecha de adquisición es de 80.000 y representa el 40% del valor razonable, por lo que el valor razonable del Patrimonio de B ascenderá a :
INVERSIÓN / t = 80.000/0,40 = 200.000 Sera el valor razonable del patrimonio de la sociedad B a la fecha de adquisición
A continuación, procederemos a la actualización de la inversión previa a su valor razonable y se obtendrá:
t1 * Valor razonable - Inversión 1 = Actualización inversión
0,20 * 200.000 – 10000 = 30.000
Importe total de la inversión a valor razonable será =
I1 = 10.000+
La diferencia de consolidación será:
10.000 + 30000 + 80000 – 0,60 * 200000 = 0 Hemos pagado el precio justo
CRITERIO ALTERNATIVO disposición transitoria sexta de las NFCAC
Este criterio se puede aplicar en aquellos casos en los que las sociedades consoliden por primera vez en una fecha posterior a la fecha de adquisición. Debido a que se pueden acoger a alguna dispensa existentes (ver blog anterior) Pero posteriormente, ya no se cumplan dichas dispensas.
A partir de dicho momento, se debe consolidar con fecha en el que se dejaron de cumplir (ese momento sería considerado fecha de adquisición a efectos de consolidación)
En el caso de surgir en el cálculo de la diferencia de consolidación:
Un fondo de comercio, se deberá someterse a la comprobación del deterioro en dicho momento y si existiera la perdida será considerada como menos reservas de la sociedad dominante.
Si existiera las diferencias negativas serán consideradas más reservas de la sociedad dominante.
Por lo que respecta a la eliminación de Inversión – Patrimonio neto esto es todo. A continuación, procederemos a realizar un ejercicio práctico:
CASO PRÁCTICO ELIMINACIÓN - INVERSIÓN PATRIMONIO NETO
Los Balances de la sociedad X y Z son los siguientes:
BALANCE SOCIEDAD X A 31 DE DICIEMBRE

BALANCE SOCIEDAD X A 31 DE DICIEMBRE
La inversión financiera corresponde al 48% de participación en la sociedad Z

El Balance de Z se encuentra valorado a valores razonables.
Con el 48% de participación X tiene el control sobre Z
La inversión se realizó el día 1/06
Se pide:
Calcule la diferencia de consolidación
Proceda a la eliminación de la inversión – Patrimonio Neto, incluyendo la parte correspondiente a socios externos.
Solución:
Diferencia de consolidación:
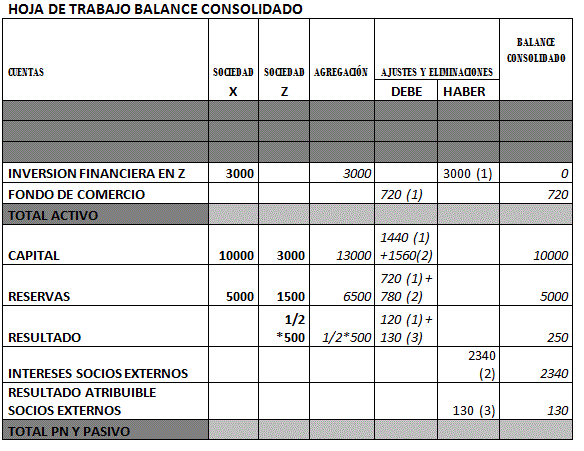
I X/Z = 3000
t X/Z = 48%
PN Z = Capital =3000 Reservas = 1500 Resultado a partir de la adquisición = 500* 6/12
D X/Z = I X/Z – t X/Z * PNZ
3.000 – 48% (3000+1500+500*6/12) = 3.000 – 2.280 = 720
La diferencia de consolidación es positiva debido a la existencia de un fondo de comercio.
Eliminación inversión – Patrimonio

Eliminación Patrimonio Z - socios externos
Por la parte que corresponde al Capital y Reservas.
Capital perteneciente a Socios externos = 3000 * 52% = 1560
Reservas pertenecientes a Socios externos = 1500 * 0,52 = 780

Capital perteneciente a Socios externos = 3000 * 52% = 1560
Reservas pertenecientes a Socios externos = 1500 * 0,52 = 780
Por la parte que corresponde a resultados (El resultado a utilizar sería el resultado consolidado una vez hecho los ajustes necesarios, pero en este caso los omitiremos ya que nos faltan ajustes y eliminaciones por ver. Y por lo tanto, utilizaremos el resultado que aparece en el balance de z),
Resultado perteneciente a Socios externos = (500*1/2) *0,52

Por ultimo, aquí podemos observar el reflejo de los asientos en la hoja de trabajo. Hemos omitido la agregación de las cuentas que no se ven afectadas por la eliminación de la inversión - Patrimonio Neto