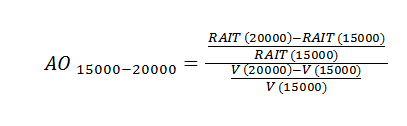lunes, 20 de enero de 2014

ANÁLISIS ECONÓMICO : NOCIONES BÁSICAS


INTRODUCCIÓN

Cuando se analizan los resultados de una empresa es importante conocer como varían los costes cuando varía el grado de actividad.
  • Costes variables: Son aquellos que varían de forma proporcional a los niveles de actividad.
  • Costes fijos: No tienen relación a los niveles de actividad.
 Aunque en  la realidad es difícil que esto se produzca, ya que una buena parte de los factores del coste tienen una parte fija y otra variable. Pero lo clasificamos así para simplificar los cálculos

La importancia de esta clasificación de los costes de la empresa viene dada por la necesidad de conocer que magnitud de ventas cubre la totalidad de los costes variables, así como la totalidad de los costes fijos, de tal manera que la empresa conozca ese mínimo de actividad, a partir de la cual empieza a generar beneficios.

A continuación, presentamos una reordenación del bloque de explotación de la cuenta de pérdidas y ganancias en función del carácter fijo o variable de los costes:

   VENTAS NETAS
   (COSTES VARIABLES)
= MARGEN DE COBERTURA
   (COSTES FIJOS)
= RESULTADO ANTES DE INTERESES E IMPUESTOS (RAIT)

A través de la utilización de estas variables, en una serie de ratios que analizamos a continuación, nos ayudara a la toma de decisiones de inversión y de política de dividendos.

PUNTO MUERTO O UMBRAL DE RENTABILIDAD

La cifra de ventas con cuyos ingresos cubrimos justamente todos los gastos fijos más los gastos variables que implique dicha cifra de ventas. 

En ese punto, el resultado antes de intereses e impuestos (RAIT) es cero

Antes del punto muerto, la empresa se encontrara en pérdidas.

Una vez pasado a este punto, la empresa habrá entrado en el umbral de rentabilidad; pasa  a la zona de ganancias.

FORMULA

Punto muerto en unidades físicas


Qp = CF / ( Pv - Cv) 

Punto muerto en unidades monetarias

Q x P = CF /1- (Cv/P)

Qp = Punto muerto en unidades físicas
CF = Gastos físicos
Pv= Precio de venta
Cv = Costes variables
Q = Cantidades físicas


LIMITACIONES EN EL ESTUDIO DEL PUNTO MUERTO


  • La producción ha de coincidir con la venta, con lo que los inventarios no varíen significativamente en el periodo considerado.
  • Los precios de venta y  de compra no han de alterarse en el periodo considerado
  • El análisis se realiza a corto plazo, para que se admita la constancia de los costes fijos. Por otra parte, se computan los costes variables como si fuesen proporcionales a la venta.
  • Se supone un único producto. En caso de producción múltiple, es necesario que se mantenga constante una determinada combinación de productos vendidos durante el ejercicio.

CASO PRACTICO

Una empresa establece en 1.200 € el precio de venta de sus productos, los costes variables representan el 50% de la cifra de ventas y sus gastos fijos son de 6.000.000€. Calcule el umbral de rentabilidad o punto muerto.


COSTES FIJOS  = 6.000.000
PRECIO VENTA = 1.200
COSTES VARIABLES = 50%

Punto muerto en unidades físicas


Qp = CF / ( Pv - Cv) = 6.000.000 / (1.200 - (0,50*1.200) = 10.000 uds


Punto muerto en unidades monetarias

Q x P = 10.000 * 1.200 = 12.000.000 €
CF /1- (Cv/P) = 6.000.000 / (1- 0,50) = 12.000.000 €

Comprobación


  VENTAS NETAS 10.000 * 1.200 = 12.000.000
   (COSTES VARIABLES) 10.000 * 600 = (6.000.000)
= MARGEN DE COBERTURA
                        6.000.000
   (COSTES FIJOS)
       (6.000.000)
RESULTADO EXPLOTACIÓN
0


EL APALANCAMIENTO OPERATIVO (AO)

El efecto que en el resultado de una empresa tienen sus gastos fijos ante fluctuaciones en el nivel de actividad (cifra de ventas) (excluidos los financieros e impuestos) 
Ejercen un efecto palanca sobre los resultados de forma que una variación en el volumen de ventas produce una variación más que proporcional en el resultado (RAIT), dado que un mismo volumen de cargas fijas se repartirá entre un mayor numero de unidades de producción vendida.

El efecto del AO se puede apreciar a través de la cuenta de pérdidas y ganancias, excluidos los gastos financieros y los impuestos.

Las variables a utilizar son las siguientes


   VENTAS NETAS
   (COSTES VARIABLES)
= MARGEN DE COBERTURA
   (COSTES FIJOS)
= RESULTADO ANTES DE INTERESES E IMPUESTOS (RAIT)

FORMULA


CASO PRACTICO

Una empresa establece en 1.200 € el precio de venta de sus productos, los costes variables representan el 50% de la cifra de ventas y sus gastos fijos son de 6.000.000€. La capacidad instalada permite llegar hasta una producción de 20.000 unidades, por lo que los gastos fijos hasta ese nivel serán constantes.
Se pide el apalancamiento operativo que producen los costes fijos en la empresa.

Vamos a utilizar para el análisis del apalancamiento operativo las siguientes producciones:
  1. 15.000 uds
  2. 20.000 uds
  3. 25.000 uds
VENTAS


COSTES


RESULTADO
UNIDAD
PRECIO
VALOR
VARIABLES
FIJOS
TOTALES

15.000
1.200
18000000
9000000
6.000.000
15.000.000
3.000.000
20.000
1.200
24000000
12000000
6.000.000
18.000.000
6.000.000
25.000
1.200
30000000
15000000
6.000.000
21.000.000
9.000.000


  • Grado de apalancamiento que presenta la empresa en su nivel de ventas 15.000 unidades considerando su variación a 20.000


APALANCAMIENTO OPERATIVO de 15000 a 20000 = 1 / 0,3333 = 3,0003

Lo que supone que ante un aumento de las ventas del 33,33%, los resultados aumentaran el 100%


  • Grado de apalancamiento que presenta la empresa en su nivel de ventas 25.000 unidades considerando su variación a 20.000


APALANCAMIENTO OPERATIVO de 25.000 a 20.000 = -0,333 / - 0,2 = 1,667

Lo que supone que ante una disminución  de las ventas del 20%, los resultados disminuirán en el 33%


ÍNDICES DE EFICIENCIA

ÍNDICE DE SEGURIDAD DE VENTAS

El porcentaje de ventas que exceden al umbral de rentabilidad y que han contribuido a generar beneficios.


V = Ventas
UR = Umbral de rentabilidad

Este indice representa la capacidad de conseguir un nivel de actividad superior al umbral de rentabilidad, así como también el porcentaje máximo que pueden disminuir las ventas sin que la empresa caiga por debajo de dicho punto de equilibrio.

  • Cuanto mayor sea el valor de este ratio mayor la rentabilidad de la empresa, pues mayor es la cifra de ventas que genera beneficios después de cubrir todos los costes.
  • El incremento de este índice respecto al anterior implica mejor gestión de la empresa.
  • Si disminuye implica un aumento del umbral de rentabilidad que puede corregirse actuando sobre:
    • Los gastos
      • Disminuyendo los variables
      • Disminuyendo los fijos
    • Las ventas
      • Incremento de unidades vendidas
      • Aumento del precio de venta

ÍNDICE DE ABSORCIÓN DE CARGAS FIJAS

El porcentaje de ventas necesario para cubrir las cargas de estructura y los variables.

  • Cuanto menor sea este ratio mayor rentabilidad de la empresa, puesto que después de cubrir costes quedan mayor cantidad de ventas para generar beneficios.

ÍNDICE DE SEGURIDAD DE LOS COSTES VARIABLES

Representa el porcentaje de aumento máximo que pueden soportar los costes proporcionales para no caer por debajo del umbral de rentabilidad, permaneciendo constantes el resto de cargas.


B =  Beneficios
CV = Coste Variable


ÍNDICE DE SEGURIDAD DE LAS CARGAS DE ESTRUCTURA

Representa el porcentaje de incremento máximo de cargas fijas para no caer por debajo del umbral de rentabilidad

B = Beneficios
CF = Costes Fijos


CASO PRACTICO

Una empresa industrial tiene la siguiente cuenta de perdidas y ganancias.


Calcule:
  • El umbral de rentabilidad
  • Índice de seguridad de ventas
  • Índice de absorción de cargas fijas
  • Índice de seguridad de los costes variables
  • Índice de seguridad de las cargas de estructura
  • Umbral de rentabilidad
El umbral de rentabilidad se calcula a partir de la siguiente formula:

El umbral de rentabilidad es de 77.777´78 unidades monetarias

  • Indice de seguridad de ventas
El indice de seguridad de ventas se calcula, a partir de la siguiente formula:


El 22% de las ventas  exceden al umbral de rentabilidad y han contribuido a generar beneficios.

  • Índice de absorción de cargas fijas

El indice de absorción de cargas fijas se calcula, a partir de la siguiente formula:
El 77% de las ventas son necesarias para cubrir cargas de estructura y los variables.

  • Índice de seguridad de los costes variables
El indice de seguridad de los costes variables se calcula, a partir de la siguiente formula
Un incremento mayor al 18% en las cargas variables provocaría que la empresa entrase en zona de perdidas.

  • Índice de seguridad de las cargas de estructura
El indice de seguridad de las cargas de estructura se calcula, a partir de la siguiente formula

Un incremento mayor al 28% en las cargas fijas provocaría que la empresa entrase en zona de perdidas.


miércoles, 4 de diciembre de 2013

ANÁLISIS DE ESTADOS FINANCIEROS (3)

ANÁLISIS DE LA SITUACIÓN FINANCIERA A L.P.

INTRODUCCIÓN

El equilibrio financiero a largo plazo exige que la corriente de cobros sea capaz de hacer frente a los pagos necesarios. 
Debido a la dificultad para hacer previsiones sobre las corrientes de cobros y pagos más allá de un ejercicio económico, El análisis de la solvencia a largo plazo ha venido utilizando las cifras de los activos y pasivos como sustitutiva de las de cobros y pagos. 


Las situaciones mas comunes que se pueden observar son:

  • Situación de máxima estabilidad financiera: 
La empresa no cuenta más que con fondos de financiación aportados por los propietarios y por la propia empresa ( autofinanciación )

  • Situación de equilibrio:
La empresa tiene  un patrimonio neto positivo que financia una parte importante de la estructura fija empresarial.

  • Situación de desequilibrio financiero o quiebra técnica. 
La empresa se encuentra fuertemente endeuda y el valor de los activos resulta insuficiente para hacer frente a las deudas representadas en el pasivo. Las pérdidas acumuladas no solo ha consumido el patrimonio neto, sino que es negativo.

Para ello analizaremos la estructura económica (Activo) y la estructura financiera (Pasivo y Neto Patrimonial)


ESTRUCTURA Y COMPOSICIÓN DEL ACTIVO A L.P.

Los elementos que integran el activo fijo (inmovilizado) son:

- Inmovilizado material
- Inmovilizado intangible
- Inmovilizado financiero

La composición del activo es importante como elemento de negociación frente a potenciales acreedores a la hora de solicitar financiación ajena.

A continuación procederemos a enumerar los diferentes ratios relacionados con el  Activo No Corriente.


INDICES DE ESTRUCTURA ECONÓMICA

El volumen de activo no corriente puede ser referido a diferentes magnitudes en orden a determinar su cuantía relativa.

  • Índice del activo no corriente sobre el activo total

ACTIVO NO CORRIENTE / ACTIVO TOTAL


  • Índice del activo no corriente sobre el activo corriente
ACTIVO NO CORRIENTE / ACTIVO CORRIENTE

  • Índice del exigible a largo plazo sobre el activo corriente
PASIVO NO CORRIENTE / ACTIVO CORRIENTE

Proporción de inmovilizado que es financiado con pasivo a largo plazo.


Dependiendo de cuales sean las clases e importes de los activos, así estos deben estar en principio financiados. 

Con carácter general, las inversiones no corrientes habrán de estar financiadas con pasivos no corrientes o permanentes. Además, debe existir una correlación temporal entre los activos y los pasivos que los financian.

Un desarrollo del ratio anterior : 

(PATRIMONIO NETO + PASIVO NO CORRIENTE / ACTIVO NO CORRIENTE)

Con este ratio podemos medir con mas posibilidad de éxito la solvencia a largo plazo, desde un punto de vista estático.

Es recomendable que sea superior a la unidad, ya que en esa situación una parte del activo corriente está financiada con fondos permanentes.


ROTACIÓN DE ACTIVOS

La empresa ha de contar con un activo total que tenga una rotación adecuada, es decir, que se liquide en tiempo adecuado y que genere unos ingresos adecuados.
  • Rotación global del activo
VENTAS DEL EJERCICIO / ACTIVOS MEDIOS

Es un buen Indicador de la eficiencia de la compañía. 
Mide el numero de veces que se recupera el activo vía ventas. 

Cuanto mayor sea su valor, mayor será la eficiencia o productividad de los activos comprometidos en el negocio.
  • Rotación del inmovilizado
VENTAS DEL EJERCICIO / INMOVILIZADO TÉCNICO

El numero de veces que las ventas comprenden a los activos productivos.
Es un buen indicador de la eficiencia de la compañía.


EJEMPLO PRACTICO 

El balance a fecha 31-12 es:

ACTIVO

PASIVO

ACTIVO NO CORRIENTE
400
PATRIMONIO NETO

FONDOS PROPIOS
390

390
CONSTRUCCIONES
MAQUINARIA
CREDITOS A L.P.


200
100
100
PASIVO NO CORRIENTE
ACREEDORES A L/P
200
200
ACTIVO CORRIENTE
540
PASIVO CORRIENTE
 350
MATERIAS PRIMAS
PRODUCTOS EN CURSO
PRODUCTOS TERMINADOS
CLIENTES
CLIENTES EF.
TESORERÍA

50
90

100
100
150
50
PRESTAMOS A C.P.
DEUDA EFECTOS DESCONTADOS
PROVEEDORES
150
150

150

TOTAL                                       940                                                                   940                                                     

La cuenta de resultados a fecha 31-12


VENTAS
CONSUMO DE MATERIALES
GASTOS DE EXPLOTACIÓN
AMORTIZACIÓN
800
(400)


(200)
(80)
RESULTADO 
IMPUESTO 25%
BENEFICIO 
120
-30
90


Calcula los ÍNDICES DE ESTRUCTURA ECONÓMICA Y ROTACIÓN DE ACTIVOS A L.P.


ÍNDICES DE ESTRUCTURA ECONÓMICA 


  • ÍNDICE DEL ACTIVO NO CORRIENTE SOBRE EL ACTIVO TOTAL
ACTIVO NO CORRIENTE / ACTIVO TOTAL = 400 / 940 = 0,425

  • ÍNDICE DEL ACTIVO NO CORRIENTE SOBRE EL ACTIVO CORRIENTE
ACTIVO NO CORRIENTE / ACTIVO CORRIENTE = 400 / 540 = 0,74

  • ÍNDICE DEL EXIGIBLE A LARGO PLAZO SOBRE EL ACTIVO CORRIENTE
PASIVO NO CORRIENTE / ACTIVO CORRIENTE = 200 / 540 = 0,37

  • ÍNDICE DE ÉXITO LA SOLVENCIA A LARGO PLAZO 
(PATRIMONIO NETO + PASIVO NO CORRIENTE) / ACTIVO NO CORRIENTE

 (290 + 200) / 400 = 1,225

Este último índice al ser superior a la unidad nos indica que una parte del activo corriente esta siendo financiada con fondos permanentes.


ROTACIÓN DE ACTIVOS

  • ROTACIÓN GLOBAL DEL ACTIVO NO CORRIENTE
VENTA DEL EJERCICIO / ACTIVOS MEDIOS NO CORRIENTES 

( consideramos que los activos no corrientes son los mismos durante todo el periodo) 

800 /  400 = 2 veces se "recupera" el activo no corriente durante el ejercicio


  •  ROTACIÓN DEL INMOVILIZADO TÉCNICO
VENTAS DEL EJERCICIO / INMOVILIZADO TÉCNICO

800 / 100 = 8 veces se "recupera" el inmovilizado técnico durante el ejercicio 


ESTRUCTURA Y COMPOSICIÓN DE LA FINANCIACIÓN A LARGO PLAZO

La financiación a largo plazo contablemente incluye el Patrimonio Neto y el Pasivo No Corriente


FINANCIACIÓN PROPIA


  • APORTACIONES DE LOS PROPIETARIOS
Están representadas en la cuenta de Capital.


  • AUTOFINANCIACIÓN

Consiste en la creación de recursos por la propia unidad económica en el marco del desarrollo de su actividad principal.

Las ventajas de la autofinanciación:

- Proporciona solidez a la estructura financiera de la empresa.
- Permite la regeneración del fondo de maniobra.
- Permite la expansión de la empresa sin recurrir al endeudamiento.
- Aumenta la capacidad de endeudamiento de la empresa, ya que la autofinanciación supone una disminución de la medida del endeudamiento.
-Provoca un efecto expansivo en la estructura financiera.

Se pueden distinguir las siguientes categorías de autofinanciación:

Enriquecimiento : Tiene su origen en la congelación de beneficios generados por la empresa que no se reparten, permaneciendo en el seno de la empresa para su potencialidad.

Mantenimiento: Son las reservas operativas. Está formada por los fondos destinados a mantener intacto el patrimonio neto de la empresa, como los fondos de amortizaciones y de provisiones.

Para medir la capacidad de capitalización de la empresa disponemos de los siguientes ratios:


  • Ratios de capitalización


    • Ratio de capitalización del periodo

AUTOFINANCIACIÓN DE ENRIQUECIMIENTO DEL EJERCICIO

 / 

RESULTADO DEL EJERCICIO


Es un indicador de la capacidad de la empresa para constituir reservas.
Con su comparación podemos tener una idea de la política de dotación de reservas que tendrá la empresa.

Valores de referencia

Valores rondaran de 1 a 0. 
Donde 1 se retiene todo el beneficio.
Donde 0 todo el beneficio es repartido como dividendo.


    • Ratio del grado de capitalización

AUTOFINANCIACIÓN DE ENRIQUECIMIENTO TOTAL 
/
PATRIMONIO NETO


Indicador de la importancia relativa que tiene la autofinanciación de enriquecimiento en el patrimonio neto.

Cuanto mayor sea el valor de este ratio, mayor es el nivel de reservas que han generado a lo largo del tiempo.
El valor del ratio es bajo indica que la mayor parte del patrimonio neto lo han aportado los socios.


    • Ratio de crecimiento de la capitalización

AUTOFINANCIACIÓN DE ENRIQUECIMIENTO DEL EJERCICIO
/
AUTOFINANCIACIÓN DE ENRIQUECIMIENTO TOTAL


Indicador de cuanto han aumentado (ratio +) o disminuido (ratio -)  las reservas durante el ejercicio.


EJEMPLO PRACTICO 

El balance a fecha 31-12 es:

ACTIVO

PASIVO

ACTIVO NO CORRIENTE
400
PATRIMONIO NETO
CAPITAL
RESERVAS
350
200
150
CONSTRUCCIONES
MAQUINARIA
CREDITOS A L.P.


200
100
100
PASIVO NO CORRIENTE
ACREEDORES A L/P
240
240
ACTIVO CORRIENTE
540
PASIVO CORRIENTE
 350
MATERIAS PRIMAS
PRODUCTOS EN CURSO
PRODUCTOS TERMINADOS
CLIENTES
CLIENTES EF.
TESORERÍA

50
90

100
100
150
50
PRESTAMOS A C.P.
DEUDA EFECTOS DESCONTADOS
PROVEEDORES
150
150

150

TOTAL                                       940                                                                   940                                                     

La cuenta de resultados a fecha 31-12


VENTAS
CONSUMO DE MATERIALES
GASTOS DE EXPLOTACIÓN
AMORTIZACIÓN
800
(400)


(200)
(80)
RESULTADO 
IMPUESTO 25%
BENEFICIO 
120
-30
90


Se reparte a dividendo el 40 % del resultado de la empresa

Se pide calcular los ratios de capitalización de la empresa.


  • Ratio de capitalización del periodo
AUTOFINANCIACION DE ENRIQUECIMIENTO DEL EJERCICIO
/
RESULTADO DEL EJERCICIO

Autofinanciacion de enriquecimiento del ejercicio = Reservas = 90 * (1-0,40) = 54
Resultado del ejercicio = 90

RATIO = 54 / 90 = 0,60


  • Ratio del grado de capitalización total
AUTOFINANCIACIÓN DE ENRIQUECIMIENTO TOTAL
/
PATRIMONIO NETO
RATIO = 150 / 350 =  0,428


  • Ratio de crecimiento de capitalización
AUTOFINANCIACIÓN DE ENRIQUECIMIENTO DEL EJERCICIO
/ 
AUTOFINANCIACIÓN DE ENRIQUECIMIENTO TOTAL

RATIO = 54 /150 = 0,36


INVERSIÓN DEL PATRIMONIO NETO

Trata de conocer en que partidas del activo se halla materializado el capital efectivo de la empresa.


  • Inmovilización de capital 

(( ACTIVO NO CORRIENTE - PASIVO NO CORRIENTE) / PATRIMONIO NETO) * 100


Parte del neto invertida en activo no corriente o Recursos propios destinados a financiar el activo no corriente.


  • Disponibilidad de capital

((ACTIVO CORRIENTE - PASIVO CORRIENTE) / PATRIMONIO NETO ) * 100

Parte del neto invertida en activo corriente, o parte de los recursos propios destinados a financiar el activo corriente.


EJEMPLO PRACTICO 

El balance a fecha 31-12 es:

ACTIVO

PASIVO

ACTIVO NO CORRIENTE
400
PATRIMONIO NETO
CAPITAL
RESERVAS
350
200
150
CONSTRUCCIONES
MAQUINARIA
CREDITOS A L.P.


200
100
100
PASIVO NO CORRIENTE
ACREEDORES A L/P
240
240
ACTIVO CORRIENTE
540
PASIVO CORRIENTE
 350
MATERIAS PRIMAS
PRODUCTOS EN CURSO
PRODUCTOS TERMINADOS
CLIENTES
CLIENTES EF.
TESORERÍA

50
90

100
100
150
50
PRESTAMOS A C.P.
DEUDA EFECTOS DESCONTADOS
PROVEEDORES
150
150

150

TOTAL                                       940                                                                   940                                                     

La cuenta de resultados a fecha 31-12


VENTAS
CONSUMO DE MATERIALES
GASTOS DE EXPLOTACIÓN
AMORTIZACIÓN
800
(400)


(200)
(80)
RESULTADO 
IMPUESTO 25%
BENEFICIO 
120
-30
90


Se reparte a dividendo el 40 % del resultado de la empresa

Se pide calcular los ratios de inmovilización de capital y disponibilidad de capital

  • Inmovilización de capital 
((ACTIVO NO CORRIENTE - PASIVO NO CORRIENTE / PATRIMONIO NETO)*100
                (( 400                                 -      240                     )            /     350 )) * 100 = 45,71

Un 45,71 % de los fondos propios financian el activo no corriente


  • Disponibilidad de capital
((ACTIVO CORRIENTE - PASIVO CORRIENTE) / PATRIMONIO NETO)*100
                 (( 540                    -               350                   )    /     350) *100 = 54,28

Un 54,28 %  de los fondos propios financian el activo corriente


COMPOSICIÓN DE LOS PASIVOS


- Créditos de funcionamiento :  

Son recursos a corto plazo que se utilizan para atender las exigencias financieras de la explotación

- Créditos de financiación : 

Son aquellos recursos que unidos a las fuentes de financiación propias permiten la adquisición de los bienes de activo fijo y de las existencias necesarias.

El análisis de los pasivos tiene que tener en consideración:

El factor temporal ( largo plazo y corto plazo) 
Cuanto mayor sea la proporción del corto plazo respecto al largo plazo, mayor será el riesgo de insolvencia.
El grado de concentración o diversificación de las deudas.


ENDEUDAMIENTO DE LA EMPRESA

La proporción existente entre capitales ajenos y propios, referido corrientemente a porcentaje.

  • Endeudamiento general:
Coeficiente de endeudamiento = (DEUDAS TOTALES / PATRIMONIO NETO) * 100

Mayor valor de este ratio mayor será la probabilidad de insolvencia a largo plazo.

Los incrementos serán debidos a aumento de las deudas o disminución del neto

La disminución será debido a:
- Elevación de capital por nuevas aportaciones ( Aumento de neto)
- Practicando la autofinanciación, mayor dotación de reservas. (Aumento de neto)
- Disminuyendo el exigible ( Disminución de deudas)
- Capitalización de deudas ( Aumento de neto y disminución de deudas)

Valores de referencia:

Un valor óptimo de este ratio se sitúa en torno a 1
Un valor bajo de endeudamiento puede mostrar que el capital propio es excesivo y se esta desaprovechando las posibilidades de crédito
Un indice alto nos puede revelar que los recursos propios son insuficientes, pudiendo entrar en situación concursal.
Estos valores dependerán de la empresa y del sector en donde se encuentre.


  • Endeudamiento a corto plazo

Deudas que tengan un vencimiento no superior al Periodo Medio de Maduración, exigible a corto plazo:

Coeficiente de endeudamiento a C.P. = (Exigible a Corto Plazo / Patrimonio neto) * 100

Mayor valor de este indice con relación al correspondiente de largo plazo, peor será la situación financiera de la empresa.


  • Endeudamiento a largo plazo

Deudas que tengan un vencimiento  superior al Periodo Medio de Maduración, exigible a largo plazo:

Coeficiente de endeudamiento a L.P. = (Exigible a Largo Plazo / Patrimonio NETO) * 100

Mayor valor de este indice con relación al correspondiente de corto plazo, mejor será la situación financiera de la empresa.


EJEMPLO PRACTICO 

El balance a fecha 31-12 es:

ACTIVO

PASIVO

ACTIVO NO CORRIENTE
400
PATRIMONIO NETO
CAPITAL
RESERVAS
350
200
150
CONSTRUCCIONES
MAQUINARIA
CREDITOS A L.P.


200
100
100
PASIVO NO CORRIENTE
ACREEDORES A L/P
240
240
ACTIVO CORRIENTE
540
PASIVO CORRIENTE
 350
MATERIAS PRIMAS
PRODUCTOS EN CURSO
PRODUCTOS TERMINADOS
CLIENTES
CLIENTES EF.
TESORERÍA

50
90

100
100
150
50
PRESTAMOS A C.P.
DEUDA EFECTOS DESCONTADOS
PROVEEDORES
150
150

150

TOTAL                                       940                                                                   940                                                     

La cuenta de resultados a fecha 31-12


VENTAS
CONSUMO DE MATERIALES
GASTOS DE EXPLOTACIÓN
AMORTIZACIÓN
800
(400)


(200)
(80)
RESULTADO 
IMPUESTO 25%
BENEFICIO 
120
-30
90


Se reparte a dividendo el 40 % del resultado de la empresa

Se pide calcular los ratios de endeudamiento de la empresa

  • Endeudamiento general
    • Coeficientes de endeudamiento 
(DEUDAS TOTALES / PATRIMONIO NETO)*100
(590  / 350) * 100 = 168,57

Al ser un indice alto de endeudamiento 168,57 nos puede indicar que los recursos propios son insuficientes y su situación financiera puede resultar peligrosa pudiendo entrar en situación concursal.


    • Endeudamiento a corto plazo
( EXIGIBLE A CORTO PLAZO / PATRIMONIO NETO ) * 100
(350 / 350) * 100 = 100
    • Endeudamiento a largo plazo
( EXIGIBLE A LARGO PLAZO / PATRIMONIO NETO) * 100
(240 / 350) * 100 = 68,57

Al ser el indice de Endeudamiento a corto plazo superior al de largo plazo (100>68,57) nos muestra que la situación financiera de la empresa es mala.


OTROS RATIOS FINANCIEROS DE LARGO PLAZO

RATIO DE GARANTÍA ( SOLVENCIA TOTAL O DISTANCIA A LA QUIEBRA)


ACTIVO TOTAL /  PASIVO TOTAL


Informa de la totalidad de activos reales que dispone la empresa para hacer frente a su pasivo exigible íntegro, independientemente de su vencimiento.


Mayor es el valor del ratio mayor será la solvencia de la firma ( mayor será la garantía)

Valores de referencia:

- Valor debe oscilar alrededor de 2 ( 1,5 a 2,5 )
Esta situación nos indica que aproximadamente el 50% del activo es financiado por recursos propios y el 50% por recursos ajenos.
- Valores cercanos a 1 y el 1
Situación limite. El activo cubre justamente el volumen de deudas ( Patrimonio Neto = 0) 

- Valores inferiores a 1
Situación de quiebra técnica, pues no hay activos para pagar todas las deudas.

Estos valores dependerán de la empresa y del sector en donde se encuentre.


RATIO DE FIRMEZA CONSISTENCIA


ACTIVO NO CORRIENTE / PASIVO NO CORRIENTE > 1


Grado de seguridad que la empresa ofrece a sus acreedores a largo plazo.

Valores de referencia:

- Valor debe oscilar entre 2, indica que el 50% del activo no corriente es financiado con créditos a largo plazo y el resto con recursos propios

- Valores mas altos indicarán mayor fortaleza y solidez, menor deuda pero mayor riesgo y menor rentabilidad para los accionistas.

-Valores muy reducidos supondrían la presencia de desequilibrios financieros al haber exceso de deudas 

Estos valores dependerán de la empresa y del sector en donde se encuentre.

Cabe destacar, que se debe procurar, que al concertar los créditos para adquisición de activo no corriente que sus vencimientos coincidan con la vida útil de las inmovilizaciones que financian.


RATIO DE ESTABILIDAD ( COEFICIENTE DE INMOVILIZACIÓN)


(ACTIVO NO CORRIENTE / EXIGIBLE A L.P. + PATRIMONIO NETO)


En el numerador se recomienda incluir las existencias mínimas y el valor total del activo no corriente sin deducir los fondos de amortización, por ser ambos conceptos representativos de inversión permanente.

Grado de financiación del activo no corriente con recursos permanentes

Valores de referencia:

- Valor se debe situar por debajo de la unidad, de lo contrario, significaría que parte del activo no corriente es financiado con créditos a corto plazo ( amenaza constante de suspensión de pago)


RATIO DE AUTONOMÍA FINANCIERA


PATRIMONIO NETO / PASIVO TOTAL


Mide el grado de dependencia que tiene la empresa en función de la procedencia o fuentes de recursos que financieros que utiliza.

Valores superior a la unidad indica una situación de independencia del exterior, al haber poco deuda.

Valores bajos la empresa no estará en condiciones de elegir, pues debido al alto endeudamiento los prestamistas percibirán un alto riesgo de impago.

Valores de referencia:

- Valor normal se sitúa alrededor de 1, siendo aceptable que se encuentre entre 0,7 y 1,5

- Valor muy alto del ratio no se considerara óptimo, ya que los accionistas soportarían todo el riesgo financiero de la empresa


EJEMPLO PRACTICO 

El balance a fecha 31-12 es:

ACTIVO

PASIVO

ACTIVO NO CORRIENTE
400
PATRIMONIO NETO
CAPITAL
RESERVAS
350
200
150
CONSTRUCCIONES
MAQUINARIA
CREDITOS A L.P.


200
100
100
PASIVO NO CORRIENTE
ACREEDORES A L/P
240
240
ACTIVO CORRIENTE
540
PASIVO CORRIENTE
 350
MATERIAS PRIMAS
PRODUCTOS EN CURSO
PRODUCTOS TERMINADOS
CLIENTES
CLIENTES EF.
TESORERÍA

50
90

100
100
150
50
PRESTAMOS A C.P.
DEUDA EFECTOS DESCONTADOS
PROVEEDORES
150
150

150

TOTAL                                       940                                                                   940                                                     

La cuenta de resultados a fecha 31-12


VENTAS
CONSUMO DE MATERIALES
GASTOS DE EXPLOTACIÓN
AMORTIZACIÓN
800
(400)


(200)
(80)
RESULTADO 
IMPUESTO 25%
BENEFICIO 
120
-30
90


Se reparte a dividendo el 40 % del resultado de la empresa

Se pide calcular los ratios de Garantía, Firmeza, Estabilidad, Autonomía financiera.

  • Ratio de Garantía
ACTIVO TOTAL / PASIVO TOTAL
940        /     590  = 1,59

Por cada euro que nos pueden exigir, la empresa tiene un activo de 1,59 euros
Se trata de un valor razonable, aunque debemos de estar atentos ya que ratios inferiores nos supondría un problema


  • Ratio de firmeza
ACTIVO NO CORRIENTE / PASIVO NO CORRIENTE
400 / 240 = 1,66

Por cada euro que nos puede exigir a largo plazo, la empresa tiene un activo no corriente de 1,66
Se trata de un valor razonable, aunque como hemos dicho en el apartado anterior tenemos que tener cuidado de que no baje el ratio ya que tendríamos serios problemas.


  • Ratio de estabilidad
ACTIVO NO CORRIENTE / (EXIGIBLE A L.P. + PATRIMONIO NETO )
400 / (240 + 350) = 0,677

Al ser menor que uno (1>0,677) nos indica que una parte de los recursos permanentes van a financiar una porción del corriente


  • Ratio de autonomía financiera
PATRIMONIO NETO / PASIVO TOTAL
350 / 590 = 0.593

Por cada euro de recursos ajenos se utiliza 0,59 € de recursos propios. Por lo tanto, existe mucha dependencia de los recursos ajenos.